El Comité de Basilea avanza en directivas de capital prudencial para entidades que deleguen crédito en IA
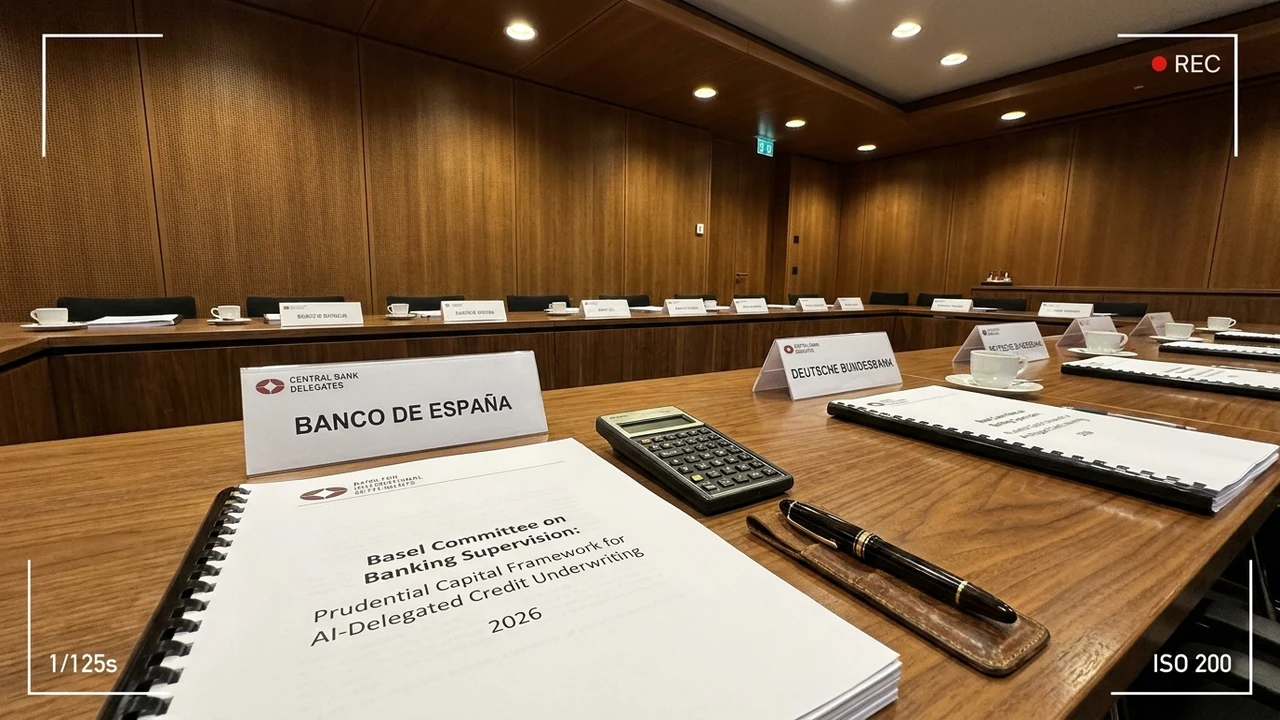
En lo que marca una reconfiguración estructural de la regulación financiera internacional, el Comité de Supervisión Bancaria de Basilea (BCBS) ha avanzado formalmente en la redacción de directivas de capital prudencial vinculantes para entidades financieras que deleguen la evaluación crediticia y asignación de riesgo en modelos de inteligencia artificial. La normativa, impulsada bajo la órbita del Banco de Pagos Internacionales (BIS) en Suiza, establece que los bancos comerciales que empleen algoritmos de aprendizaje profundo no explicables ("cajas negras") en la originación de préstamos hipotecarios, corporativos y de consumo deberán constituir un colchón adicional de capital ordinario de nivel 1 (CET1) de hasta 250 puntos básicos (2,5%) para respaldar la opacidad del modelo frente a choques macroeconómicos sistémicos.
1. El Debate en Basilea: Límites a la Caja Negra en la Asignación de Crédito
Durante los últimos años, las principales instituciones financieras mundiales adoptaron masivamente redes neuronales complejas y arquitecturas transformadoras para optimizar sus motores de scoring crediticio. Aunque estas herramientas incrementaron la precisión predictiva y redujeron la morosidad a corto plazo en períodos de estabilidad, los reguladores han comenzado a encender las alarmas sobre sus efectos en fases de turbulencia económica.
De acuerdo con las alertas analíticas publicadas por el Bank Policy Institute (BPI) y los exhaustivos estudios técnicos del Bank for International Settlements (BIS) sobre pruebas de estrés algorítmicas, los modelos opacos exhiben un grave comportamiento procíclico. En caso de una devaluación abrupta, un corte en cadenas de suministro o un salto inflacionario no contemplado en los datos históricos de entrenamiento, los algoritmos tienden a cortar líneas de crédito simultáneamente a sectores enteros de la economía, amplificando las recesiones de manera ciega e incontrolable.
El Comité de Basilea determinó que no resulta admisible que los inspectores bancarios reciban como única justificación de un rechazo o aprobación crediticia los pesos latentes de una red neuronal profunda. La exigencia de explicabilidad intrínseca se convierte así en un requisito prudencial de solvencia contable.
"La innovación algorítmica no puede comprometer la solvencia prudencial ni la estabilidad del sistema financiero global. Si una entidad bancaria no puede explicar matemáticamente y mediante relaciones causales comprobables por qué un crédito fue rechazado o cómo responderá su cartera ante un shock macroeconómico severo, deberá respaldar esa opacidad con mayores reservas de capital de máxima calidad. La explicabilidad técnica ya no es un postulado ético abstracto; es un requisito innegociable de solvencia de balance."
2. Marco Técnico de la Directiva: Modelos Transparentes vs. Recargo por Opacidad (CET1 Add-On)
El esquema regulatorio formulado por el Comité de Basilea establece una bifurcación metodológica clara en la ponderación de activos bancarios por riesgo (RWA):
- Recargo por Opacidad Algorítmica (The Black-Box Surcharge): Aquellos bancos que utilicen modelos predictivos donde no sea posible calcular atribuciones exactas de características (valores Shapley rigurosos o integrales de gradiente) verán incrementados sus activos ponderados por riesgo entre un 15% y un 25%, obligando a inmovilizar capital propio sin posibilidad de apalancamiento.
- Exención para Modelos Explicables por Diseño (XAI Compliant): Las entidades que adopten arquitecturas transparentes, tales como Modelos Aditivos Generalizados Basados en Árboles (Explainable Boosting Machines - EBM) o sistemas con restricciones de monotonicidad matemática comprobable, quedarán exentas de los recargos de capital adicional.
- Pruebas de Estrés de Sensibilidad Adversarial Mandatorias: Los bancos deberán someter semestralmente sus algoritmos de crédito a perturbaciones sintéticas extremas —incluyendo caídas del PIB del 6%, saltos del desempleo del 4% y descalces de liquidez cambiaria— auditadas por supervisores independientes.
- Supervisión Humana No Ficticia (Substantive Human-in-the-Loop): Queda explícitamente prohibida la aprobación o denegación crediticia 100% automatizada sin facultades reales de revocación (override) documentadas por analistas de riesgo humanos certificados.
La Tensión entre la Banca Tradicional y el Lobby Fintech
La propuesta del BCBS ha provocado fuertes fricciones en los mercados financieros. Mientras las asociaciones bancarias de Wall Street y Londres advierten que el recargo encarecerá el crédito para millones de consumidores, las autoridades reguladoras insisten en que la opacidad algorítmica representa un riesgo de contagio sistémico idéntico al de los derivados opacos estructurados durante la crisis subprime de 2008.
3. Análisis FinOps e Impacto en el Balance Bancario: El Costo del Capital Inmovilizado
La incorporación del colchón de capital prudencial por IA altera de raíz la ecuación de rentabilidad operativa y financiera de la banca global:
- Impacto Millonario en el Capital Ordinario de Nivel 1: Para una entidad de tamaño medio con una cartera de préstamos de USD 50.000 millones, un recargo de capital del 2% significa congelar USD 1.000 millones de capital propio que no podrán destinarse a intermediación financiera comercial, reduciendo el Retorno sobre el Patrimonio Neto (ROE) entre 80 y 110 puntos básicos.
- Dilema entre Precisión Marginal y Eficiencia de Capital: Las gerencias financieras y de tecnología deberán sopesar si una mejora marginal del 1,8% en el coeficiente de Gini lograda mediante una red profunda inaccesible compensa el inmenso costo de capital inmovilizado frente a un modelo transparente EBM que requiere cero reservas adicionales.
- Crecimiento Exponencial del OpEx en Gestión del Riesgo de Modelos (MRM): El gasto corporativo en validación independiente de algoritmos, auditorías de linaje de datos y herramientas de explicabilidad crecerá a un ritmo anual superior al 40%, convirtiéndose en uno de los principales rubros del presupuesto operativo de riesgo.
4. Implicancias para el Banco Central (BCRA) y las Entidades Financieras en Argentina
Para el ecosistema financiero argentino, la transposición de los nuevos estándares de Basilea generará transformaciones inmediatas:
- El Desafío Regulatorio del Banco Central (BCRA): El BCRA, que históricamente adopta los lineamientos prudenciales del BIS, deberá emitir normativas específicas sobre gestión del riesgo de modelos de IA. En una economía acostumbrada a la volatilidad nominal y choques de precios relativos, calibrar algoritmos de scoring crediticio sin generar exclusiones masivas de PyMEs será una tarea crítica.
- Impacto en Billeteras Virtuales y Fintechs de Microcréditos: En Argentina, plataformas de crédito digital y neobancos han basado su expansión en algoritmos rápidos de machine learning que analizan patrones de recarga de celular o navegación. Si la regulación exige explicabilidad rigurosa y respaldo de capital duro, muchas fintechs medianas deberán fusionarse, desacelerar su colocación o recurrir a modelos interpretables.
- Ventaja Competitiva para Científicos de Datos Locales en XAI: El prestigioso semillero de matemáticos e ingenieros de software argentinos encuentra un nicho de exportación extraordinario desarrollando librerías de explicabilidad algorítmica y marcos de auditoría para bancos de toda la región.
5. Checklist Estratégico para Directores de Riesgos (CRO), CIOs y Científicos de Datos
Para preparar a la institución financiera antes de la entrada en vigor de los recargos de capital de Basilea, los comités ejecutivos deben ejecutar la siguiente hoja de ruta de cuatro etapas:
- Inventariar y Clasificar Todos los Modelos de Crédito por Grado de Opacidad: Auditar cada algoritmo utilizado en scoring, cobranzas y límites de descubierto, asignándoles una categoría según su nivel de explicabilidad (caja blanca, interpretable o caja negra).
- Migrar Redes Neuronales Inescrutables a Modelos Aditivos (EBM / XGBoost Monotónico): Evaluar el reemplazo de transformadores y redes profundas por modelos de boosting interpretables que mantengan un rendimiento predictivo equivalente sin sacrificar la trazabilidad matemática.
- Ejecutar Pruebas de Estrés Adversariales Sintéticas: Simular escenarios de degradación macroeconómica severa para verificar que los algoritmos no activen restricciones crediticias desproporcionadas ni muestren sesgos ocultos durante eventos atípicos.
- Instituir Comités Formales de Gobernanza de Modelos (MRM Committee): Establecer protocolos rigurosos donde cada decisión crediticia atípica sea documentada y revisada por analistas humanos con facultades formales de revocación registradas en pistas de auditoría seguras.
Fuentes & Referencias Verificadas
¿Querés maximizar el retorno de inversión en proyectos de transformación digital?
En Siglo 21 Soluciones calculamos el ROI real y la eficiencia de capital para tus implementaciones de software e infraestructura tecnológica.
Contactar a un Consultor