The Capitol Forum: concentración corporativa en semiconductores e IA
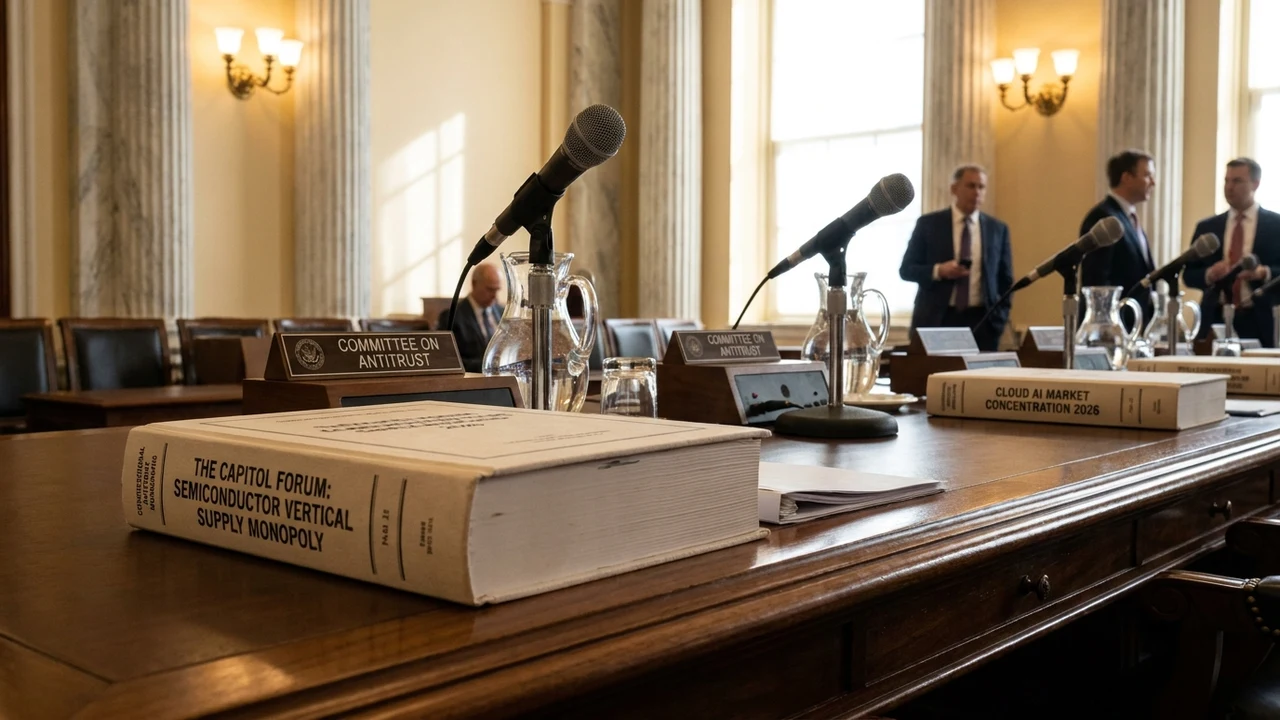
En una investigación exhaustiva revelada este fin de semana, The Capitol Forum ha encendido las alarmas regulatorias en Washington y Bruselas al detallar la crítica concentración de poder de mercado en la cadena global de semiconductores e infraestructura de inteligencia artificial. El informe evidencia cómo un oligopolio férreo compuesto por diseñadores de aceleradores, el monopolio litográfico de ASML, la fundición exclusiva de TSMC y tres hiperescalares de nube (Microsoft Azure, Amazon AWS y Google Cloud) ha edificado barreras de entrada prácticamente insalvables para nuevos actores, consolidando un esquema de integración vertical que amenaza la competencia digital y distorsiona el acceso al cómputo fundacional de próxima generación.
1. Anatomía de la Concentración: La Cadena del Silicio Bajo Escrutinio Federal
El reporte de investigación publicado por The Capitol Forum y respaldado por indagaciones preliminares del FTC Bureau of Competition desglosa minuciosamente las dependencias críticas que articulan la economía de la IA. A diferencia de las disrupciones tecnológicas pasadas —donde el software florecía sobre arquitecturas de hardware estandarizadas y comoditizadas—, la inteligencia artificial contemporánea está intrínsecamente ligada al control de silicio ultraespecializado y memoria de banda ancha extrema (HBM4).
De acuerdo con los hallazgos de The Capitol Forum, más del 88% del suministro mundial de aceleradores de entrenamiento de frontera permanece concentrado en un único proveedor de hardware, mientras que el 100% de la litografía ultravioleta extrema (EUV) de alta apertura numérica (High-NA EUV) reside bajo el monopolio exclusivo de la neerlandesa ASML. Esta extrema concentración aguas arriba se traslada de manera directa aguas abajo: las grandes firmas de nube compran lotes completos de producción a 24 meses vista, suscribiendo acuerdos de reserva que excluyen a competidores medianos y startups independientes de la posibilidad de acceder a hardware de entrenamiento de última hornada.
Asimismo, el informe denuncia prácticas de "inversión circular" (round-tripping de capital), donde los gigantes tecnológicos inyectan miles de millones de dólares en firmas de modelos de lenguaje con la condición contractual estricta de que dichos fondos sean reinvertidos íntegramente en el alquiler de sus propias instancias de GPU cloud. Esta dinámica infla artificialmente las valuaciones de mercado y bloquea el florecimiento de una oferta neutral de infraestructura de cálculo.
"El verdadero riesgo antimonopolio del siglo XXI no radica únicamente en quién es dueño de la tienda de aplicaciones o del motor de búsqueda, sino en el control asimétrico de los átomos de silicio y los electrones de cómputo que alimentan los modelos fundacionales. Si un puñado de corporaciones controla desde el haz de luz litográfico hasta el clúster de servidores donde se infiere el pensamiento algorítmico, el mercado libre de software queda reducido a un espejismo controlado por peajes privados."
2. Arquitectura del Embudo Tecnológico: De High-NA EUV al Empaquetado CoWoS
Para comprender la invulnerabilidad técnica de esta concentración, es indispensable desglosar las capas de ingeniería microelectrónica que configuran el embudo tecnológico:
- Monopolio Físico de Litografía High-NA EUV (0.55 NA): Los escáneres litográficos de próxima generación operan con una óptica de precisión atómica desarrollada exclusivamente por Carl Zeiss para ASML. Replicar esta capacidad industrial requeriría más de dos décadas de I+D y decenas de miles de millones de dólares, blindando a los líderes occidentales y sus socios preferenciales contra competidores emergentes.
- Capacidad Crítica de Empaquetado Avanzado (CoWoS-L): El cuello de botella en 2026 ya no reside únicamente en la impresión del silicio, sino en el empaquetado 2.5D y 3D (Chip-on-Wafer-on-Substrate) que interconecta la lógica de cálculo con las pilas de memoria HBM. TSMC acapara la gran mayoría de esta capacidad, asignando slots de fabricación prioritarios exclusivamente a clientes hiperescalares con contratos multimillonarios garantizados.
- El Lock-in del Ecosistema de Software y Compilación (CUDA): Más allá del hardware, el abrumador dominio de interfaces de programación propietarias y capas de abstracción algorítmica mantiene a los desarrolladores cautivos de una sola arquitectura. Aunque surgen iniciativas de compilación unificada como Triton y ROCm, el ecosistema de kernels optimizados para entrenamiento masivo sigue favoreciendo el hardware hegemónico.
- Acuerdos de Exclusividad en Datacenters de Giga-Vatios: La escasez de suministro eléctrico ha llevado a los tres grandes hiperescalares a firmar contratos de compra de energía (PPAs) nuclear y geotérmica a escala masiva, copando la capacidad energética de la red antes de que centros de datos independientes puedan energizar sus instalaciones.
3. Análisis FinOps: CapEx Hiperescalar, Costo de Reserva y Asimetría de Mercado
La concentración corporativa analizada por The Capitol Forum impone una estructura de costos que altera severamente las métricas de rentabilidad en el desarrollo de software:
- Inflación de Costos de Cómputo por Escasez Artificial: Mientras que los gigantes tecnológicos acceden a precios mayoristas de amortización de clústeres a un costo efectivo de USD 1,20 por hora/GPU, las startups y consultoras de desarrollo en el mercado abierto deben abonar tarifas spot o reservadas de hasta USD 4,80 a USD 6,50 por hora/GPU, lo que representa una penalización de costos del 400% simplemente por falta de escala de capital.
- CapEx Desproporcionado Frente al Ingreso Operativo: Las inversiones anuales en bienes de capital (CapEx) de los cuatro mayores jugadores tecnológicos superan conjuntamente los USD 210.000 millones destinados a infraestructura de silicio e instalaciones físicas, una cifra equivalente al producto bruto interno de economías enteras que imposibilita la emergencia de nuevos competidores de infraestructura en el libre mercado.
- Riesgo Financiero de Vendor Lock-In Cloud: Para las empresas que despliegan arquitecturas basadas en APIs cerradas dependientes de estos consorcios, las tarifas de inferencia y las penalizaciones por salida de datos (egress fees) restringen el margen bruto operativo al 15-20%, frente al histórico 70-80% característico del software tradicional.
4. Implicancias y Oportunidades para Empresas y el Ecosistema Tech de Argentina y LatAm
Para América Latina, y en particular para el dinámico sector de software y biotecnología de Argentina, este panorama de concentración global plantea desafíos urgentes y a la vez oportunidades tácticas:
- Vulnerabilidad ante la Brecha de Soberanía Computacional: La incapacidad de la región para incidir en las cadenas de suministro de hardware de frontera implica que tanto el sector público como el privado dependen enteramente de proveedores extranjeros, sujetos a cambios unilaterales de precios, regulaciones de exportación estadounidenses o restricciones geopolíticas.
- Oportunidad en Modelos Eficientes y Destilados (SLMs): Ante la imposibilidad de competir en el entrenamiento masivo de modelos fundacionales de billones de parámetros, las empresas argentinas tienen una ventaja comparativa en la optimización, cuantización (FP4/INT4) y adaptación local de modelos de tamaño medio (8B a 14B), capaces de ejecutarse en hardware convencional o servidores locales sin incurrir en costos astronómicos.
- Alineación con Estándares Abiertos y Portabilidad de Cargas: El ecosistema tech local debe liderar la transición hacia herramientas de orquestación agnósticas a la nube (Kubernetes, vLLM, Ollama empresarial) que eviten quedar atrapados en las arquitecturas propietarias que The Capitol Forum denuncia en su investigación.
5. Hoja de Ruta Táctica: 4 Pasos para Mitigar la Dependencia del Oligopolio Cloud
Los directores de tecnología (CTOs), líderes de ingeniería y responsables de adquisiciones deben aplicar una estrategia activa para blindar sus organizaciones contra la concentración de proveedores:
- Auditar la Arquitectura Tecnológica y Medir el Grado de Cautiverio (Vendor Lock-in): Identificar qué componentes de la pila de IA dependen de servicios gestionados propietarios y calcular el costo técnico y financiero de migrar dichas cargas hacia infraestructuras de código abierto o nubes alternativas.
- Estandarizar en Capas de Abstracción de Inferencia Multi-Proveedor: Implementar pasarelas de API universales (como LiteLLM o BentoML) que permitan alternar enrutamiento de llamadas entre diferentes proveedores de cómputo según disponibilidad de slots, latencia y precio por token, desarticulando el poder monopólico de un único proveedor.
- Invertir en Capacidades de Fine-Tuning y Despliegue en Silicio Alternativo: Evaluar y homologar modelos sobre arquitecturas abiertas (AMD ROCm, Intel Gaudi, o clusters de inferencia basados en ARM), reduciendo la exclusividad histórica en un único ecosistema de compilación.
- Participar en Consorcios Regionales de Infraestructura Compartida: Promover alianzas público-privadas y clústeres industriales en Argentina y el Cono Sur para consolidar centros de cómputo científico y empresarial compartidos, logrando volumen de compra y soberanía operativa en cargas críticas.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor