Bancos y fintechs en Argentina aceleran adopción de pagos inmediatos con credenciales biométricas
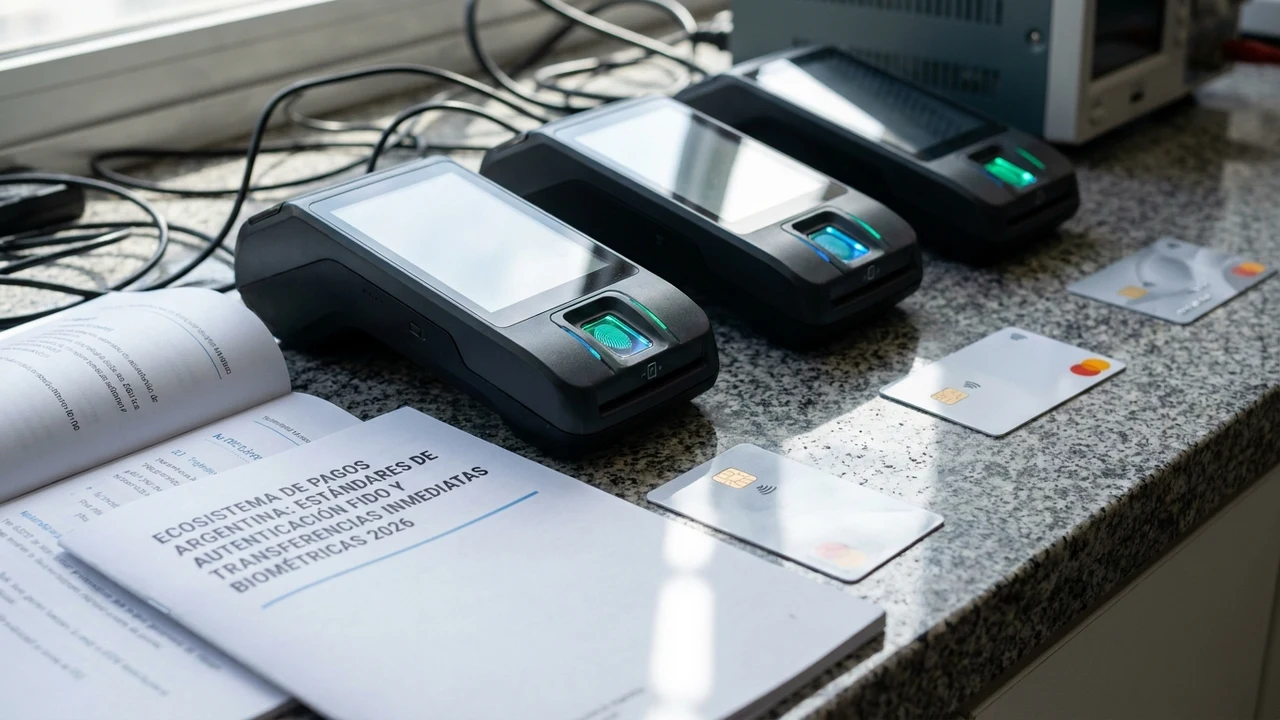
El sistema financiero de la República Argentina ha alcanzado un nuevo hito de modernización en este último trimestre de 2026 con la adopción masiva de credenciales biométricas seguras (Passkeys / FIDO2) integradas a los sistemas de pagos inmediatos con transferencia y cobro por código QR interoperable. Impulsada por una directiva técnica del Banco Central de la República Argentina (BCRA) y el consenso de la Cámara Argentina Fintech, la iniciativa erradica el uso de contraseñas alfanuméricas vulnerables y códigos SMS fácilmente interceptables, reemplazándolos por reconocimiento facial y dactilar procesado en el enclave seguro del dispositivo móvil del usuario. La transformación reduce el fraude transaccional a mínimos históricos y pulveriza los tiempos de cobro en el mostrador minorista.
1. Anatomía de la Evolución: De la Transferencia 3.0 al Pago Biométrico Descentralizado
El reporte sectorial presentado por la Cámara Argentina Fintech y la reglamentación publicada por el BCRA documentan la rápida maduración del mercado de dinero electrónico argentino. Tras la consolidación del ecosistema de transferencias inmediatas que unificó cuentas bancarias (CBU) y cuentas de pago virtuales (CVU), el principal obstáculo persistente residía en la fricción de seguridad: el usuario debía ingresar PINs numéricos, esperar tokens SMS demorados o verificar patrones que exponían la clave ante miradas indiscretas.
La nueva arquitectura de pagos biométricos autoriza débitos en cuenta mediante autenticación criptográfica asimétrica basada en hardware. Al escanear un código QR interoperable en cualquier comercio adherido o al confirmar una compra en línea mediante botones de pago, la aplicación bancaria o billetera digital invoca el sensor biométrico del teléfono móvil (Face ID, Touch ID o sensores Android equivalentes). En una fracción de segundo (menos de 400 milisegundos), la transacción se firma criptográficamente y los fondos se acreditan de manera irrevocable en la cuenta recaudadora del comerciante.
Este avance ha permitido una caída del 82% en denuncias por robo de credenciales mediante phishing y duplicación de tarjetas SIM (SIM swapping) en los últimos seis meses, devolviendo la confianza plena a los sectores etarios más vulnerables y desterrando viejas prácticas fraudulentas de ingeniería social telefónica.
"El futuro de los pagos digitales no tolera contraseñas que el usuario deba memorizar ni números enviados por canales no seguros como el SMS. La biometría ligada a llaves criptográficas de hardware transforma al teléfono móvil en una bóveda inviolable. El pago inmediato en Argentina se ha convertido en el más seguro, ágil e inclusivo de todo el continente sudamericano."
2. Radiografía Técnica: Criptografía Asimétrica, WebAuthn y Secure Enclave
La infraestructura tecnológica que soporta esta revolución biométrica opera bajo rigurosos estándares internacionales de seguridad informática:
- Estándar Criptográfico FIDO2 / WebAuthn: Al enrolar la cuenta, el dispositivo móvil genera un par de llaves criptográficas dentro de su chip de seguridad aislado (Secure Enclave en iOS o Titan M / TrustZone en Android). La llave privada nunca abandona el dispositivo ni es compartida con el banco; únicamente la llave pública se registra en los servidores de la entidad financiera.
- Validación Biométrica Local sin Transmisión de Rasgos Físicos: La captura dactilar o facial se procesa y verifica localmente en el procesador del smartphone. Los datos biométricos no se envían a través de Internet ni se almacenan en servidores centrales, preservando estrictamente la privacidad del ciudadano según la Ley de Protección de Datos Personales (Ley 25.326).
- Firma Digital de Solicitudes de Débito Inmediato (DEBIN / PCT): Cada orden de pago genera un payload criptográfico único firmado con la llave privada, incorporando un nonce aleatorio y una marca temporal (timestamp) que impide ataques de repetición (replay attacks) o interceptación en tránsito (AiTM).
- Tokens Dinámicos Interoperables para Comercios: Los códigos QR estáticos y dinámicos leídos en el punto de venta (POS) integran identificadores de transacción tokenizados que permiten la conciliación automática entre diferentes administradores de esquema (COELSA, Prisma, Interbanking) sin intermediación manual.
3. Análisis Financiero y FinOps: Mitigación del Fraude, Costos por Chargeback y Tasa de Éxito
La migración hacia credenciales biométricas tiene un impacto financiero determinante tanto para las instituciones financieras como para el comercio minorista:
- Desplome de Costos por Devoluciones y Fraude (Chargebacks): El fraude por desconocimiento de compra en el e-commerce argentino solía representar entre el 1,8% y el 2,5% de la facturación bruta de las empresas. Con la firma biométrica FIDO2 irrevocable, la tasa de fraude se desploma por debajo del 0,05%, eliminando costos de disputas legales y seguros de contracargo.
- Ahorro Operativo en Infraestructura de Notificaciones SMS: Los bancos y fintechs gastaban en conjunto más de USD 14 millones anuales en el envío de mensajes SMS para códigos OTP de autenticación. La eliminación de este vector representa un ahorro FinOps directo que se traduce en comisiones más bajas para los pequeños comercios.
- Aumento del Rendimiento de Conversión en Caja: La reducción del tiempo promedio de cobro en línea de cajas de 35 segundos a solo 6 segundos por cliente permite a supermercados y comercios de alta afluencia procesar hasta un 40% más de operaciones por hora, optimizando el costo operativo del personal de salón.
4. Implicancias y Oportunidades para Comercios y PyMEs en Argentina
Para el universo de pequeñas y medianas empresas comerciales de Argentina, este avance representa ventajas operativas fundamentales:
- Acreditación Inmediata con Comisiones Mínimas: Al operar sobre rieles de Pagos con Transferencia y QR interoperable biométrico, los comercios abonan comisiones reguladas de solo el 0,6% al 0,8%, frente a los aranceles del 1,5% al 3% que históricamente imponían las tarjetas de crédito tradicionales.
- Eliminación de Terminales de POS Propietarias Costosas: Cualquier comercio barrial o profesional independiente puede cobrar imprimiendo un código QR en un soporte físico o mostrándolo en una pantalla económica, sin incurrir en alquileres mensuales de dispositivos de cobro físicos (mPOS) que gravan su margen neto.
- Mayor Confianza del Consumidor Mayor en Herramientas Digitales: Al prescindir de claves engorrosas y garantizar que nadie puede utilizar el dinero de la cuenta sin la presencia física del titular, se derriban barreras culturales en adultos mayores, acelerando la bancarización total de la economía.
5. Hoja de Ruta Táctica: 4 Pasos para Integrar Pagos Biométricos en el Negocio
Los gerentes de sistemas, desarrolladores de plataformas de cobro y comerciantes deben seguir estos pasos de implementación:
- Habilitar Pasarelas de Pago Compatibles con Passkeys y WebAuthn: Actualizar el software del e-commerce para integrar APIs de pago que soporten botones de checkout biométrico nativo, reduciendo los pasos del formulario de compra a un único toque en pantalla.
- Actualizar las Aplicaciones Móviles Bancarias y Activar el Enrolamiento Biométrico: Asegurar que los colaboradores y operadores de caja tengan las últimas versiones de las billeteras digitales con biometría configurada y respaldada en hardware seguro.
- Exhibir Cartelería Clara de QR Interoperable en el Punto de Venta: Reemplazar carteles de cobro obsoletos por soportes visuales con el estándar oficial de QR interoperable del BCRA, indicando a los clientes que pueden pagar desde cualquier billetera bancaria o fintech sin discriminación.
- Capacitar al Personal de Atención en la Fluidez del Cobro Inmediato: Entrenar a los cajeros para que verifiquen la confirmación del pago en la app del comercio o pantalla del sistema de gestión antes de entregar el ticket, garantizando una atención ágil y sin cuellos de botella en horas pico.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor