Fuerte repunte de la demanda de chips de memoria HBM4 impulsa la reconfiguración de la cadena de semiconductores
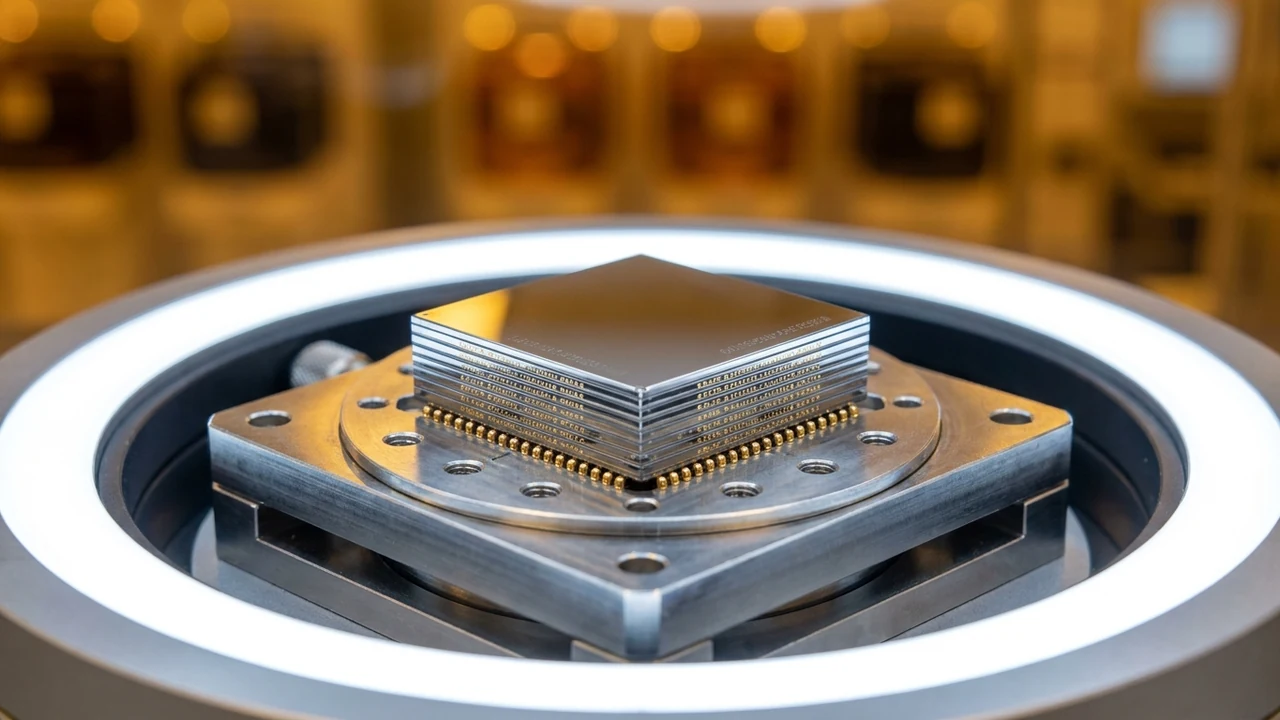
Un nuevo y vigoroso salto en las órdenes de compra para la próxima generación de memorias de alto ancho de banda (HBM4 y variantes avanzadas de HBM3E) ha desencadenado una profunda reconfiguración en la cadena de valor global de semiconductores. Fabricantes de primera línea como Micron Technology, SK Hynix y Samsung Electronics, en alianza estratégica con la fundición taiwanesa TSMC, han copado sus capacidades productivas y reservas de empaquetado avanzado para los próximos dieciocho meses, impulsados por la insaciable demanda de cómputo en aceleradores de inteligencia artificial para centros de datos de hiperescala.
1. Dinámica Macroeconómica: El Superciclo de Memorias y el Despegue de Micron
El mercado bursátil global y los analistas del sector de microelectrónica han ratificado que el ciclo de semiconductores vive un auge sin precedentes. Como detallan los análisis de mercado de XTB España sobre la acción de Micron y las proyecciones técnicas de la firma de inteligencia industrial TrendForce, la memoria ya no es un commodity volátil y de bajo margen, sino el elemento determinante de la arquitectura física de los centros de datos modernos.
La transición hacia HBM4 marca una ruptura radical con las generaciones precedentes. En lugar de una base pasiva de silicio tradicional, el nuevo estándar utiliza una oblea base lógica (base die) fabricada en nodos avanzados de 4 nm y 3 nm por TSMC. Esto duplica el ancho de banda del bus a 2.048 bits por pila y permite transferir datos a velocidades superiores a los 2 terabytes por segundo por chip, derribando el cuello de botella que restringía el rendimiento de modelos masivos con cientos de miles de millones de parámetros.
"HBM4 transforma para siempre la relación entre cómputo y memoria. Ya no colocamos un módulo junto al procesador: fusionamos físicamente el cerebro de cálculo con el océano de datos mediante empaquetado tridimensional. La compañía que asegure el suministro de obleas HBM4 dominará la economía del silicio durante el próximo lustro."
2. Innovación en Empaquetado 3D y Desafíos de Rendimiento (Yield)
El salto cualitativo hacia HBM4 conlleva retos de ingeniería extrema que explican la concentración del mercado y las primas de precio récord:
- Interconexión Vertical por Vías a Través de Silicio (TSV): El apilamiento de 12 a 16 capas de memoria DRAM ultrafina requiere perforar millones de orificios microscópicos por centímetro cuadrado, demandando precisión atómica para evitar fallos de continuidad eléctrica.
- Empaquetado CoWoS y Adhesión Híbrida (Hybrid Bonding): La eliminación gradual de las microesferas de soldadura (micro-bumps) en favor del contacto directo cobre con cobre permite reducir el grosor de la pila en un 30% y disminuye la disipación térmica por efecto Joule de manera sustancial.
- Tasas de Rendimiento y Costo de Descarte: La complejidad del proceso sitúa las tasas de aprovechamiento de obleas (yield) por debajo del 65% en las etapas preliminares, lo que justifica cotizaciones comerciales que multiplican por cinco el valor de la memoria de servidor convencional DDR5.
- Integración Directa de Lógica Personalizada: Clientes como NVIDIA, AMD, Google y Microsoft pueden solicitar que la base lógica de la pila HBM incorpore circuitos propietarios de verificación de integridad y compresión de datos en memoria (In-Memory Processing).
3. Análisis Financiero y Perspectiva FinOps: Márgenes, CapEx y Riesgo de Valuación
El nuevo ciclo de hardware redefine los balances y la asignación de capital en los mercados financieros:
- Expansión Histórica de Márgenes Brutos: Líderes de la industria como SK Hynix y Micron reportan márgenes brutos superiores al 55% al 62% en sus líneas de productos HBM, contrastando con el 20-25% habitual en memorias de consumo masivo para PCs y smartphones.
- Intensidad de Inversión de Capital (CapEx / Revenue): Las tres gigantes del sector planean desembolsos conjuntos de capital en bienes de producción por más de USD 68.000 millones hacia fines de 2027, destinados prioritariamente a la adquisición de escáneres litográficos ultravioleta extremo (EUV) de la neerlandesa ASML.
- Presión de Rendimiento sobre Acciones de IA: Los analistas de Wall Street advierten que la enorme capitalización bursátil de las empresas de semiconductores exige que los desarrolladores de software de IA demuestren una monetización real y sostenida en sus aplicaciones comerciales para no provocar una corrección cíclica.
4. Implicancias y Estrategias para la Industria y PyMEs en Argentina y América Latina
Si bien la región latinoamericana no fabrica chips de memoria de frontera, las repercusiones del superciclo de silicio impactan directamente en su estructura económica y tecnológica:
- Aumento de Costos de Hardware para Data Centers Locales: Las empresas argentinas que adquieren servidores de cálculo y estaciones de trabajo de inferencia local afrontan sobreprecios del 25% al 40% en dólares debido a la concentración del silicio en los gigantes de la nube norteamericanos y asiáticos.
- Optimización Algorítmica y FinOps Obligatorio: Ante la imposibilidad de renovar servidores continuamente por restricciones cambiarias o costos de capital prohibitivos, los ingenieros de software en Argentina deben especializarse en técnicas de cuantización extrema (modelos de 4 bits, AWQ y MoE ligero) para exprimir al máximo el hardware existente.
- Oportunidad Estratégica en Materiales Críticos: El cono sur sudamericano (con el triángulo del litio en Argentina, Chile y Bolivia y yacimientos de tierras raras) posee minerales clave para la transición energética y los centros de datos que alimentan estas fábricas de semiconductores, abriendo espacio para negociaciones estratégicas de valor agregado.
5. Hoja de Ruta para Directores de Infraestructura y FinOps (Checklist)
Para planificar la adquisición y optimización de capacidades de cómputo en pleno auge del estándar HBM4:
- Auditoría de Utilización de Memoria de GPU/TPU: Monitorear la tasa de saturación de memoria de los clústeres de inferencia corporativos mediante herramientas de observabilidad para detectar fugas o sobreasignación innecesaria de VRAM.
- Migración a Modelos Cuantizados de Alta Eficiencia: Implementar modelos con compresión FP8 e INT4 para cargas de trabajo estándar, reduciendo el requerimiento de memoria por token procesado hasta en un 60%.
- Contratos de Reserva Plurianual con Clientes Cloud (RI/Savings Plans): Asegurar instancias de cómputo con memoria acelerada mediante contratos a largo plazo con descuentos negociados de hasta un 35% frente a tarifas On-Demand.
- Monitoreo de la Cadena de Suministro de Hardware Local: Anticipar pedidos de servidores y piezas de recambio con al menos seis a nueve meses de margen para amortiguar los cuellos de botella de entrega global.
- Evaluación de Enfriamiento Líquido Directo al Chip: Diseñar los nuevos espacios de centro de datos para soportar refrigeración por inmersión o placas frías directas, indispensables para disipar las densidades térmicas de las pilas HBM4 apiladas.
Fuentes & Referencias Verificadas
¿Buscás optimizar la estructura de costos y la inversión tecnológica de tu empresa?
En Siglo 21 Soluciones te asesoramos en FinOps, selección de infraestructura eficiente y adopción de microservicios de alto retorno de inversión.
Contactar a un Consultor