La Nación analiza la transformación del sector asegurador argentino a través de la IA
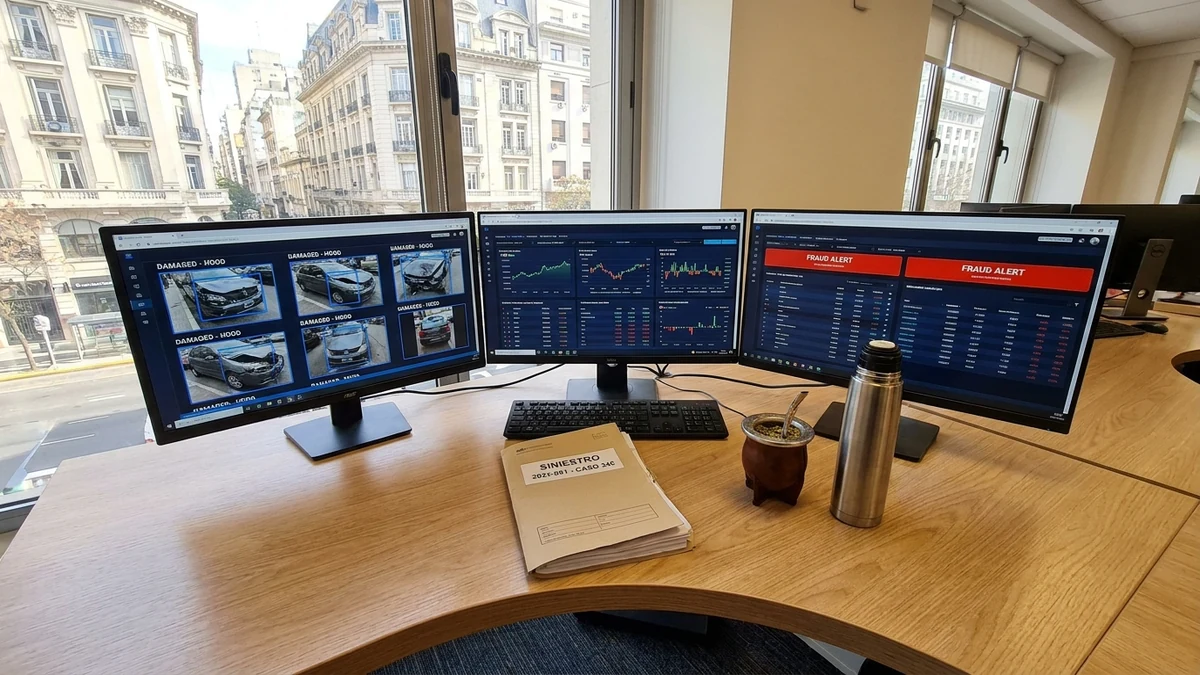
El tradicional mercado asegurador argentino, caracterizado históricamente por trámites presenciales, peritajes burocráticos y semanas de espera para el cobro de indemnizaciones, atraviesa su mayor salto de eficiencia en décadas. Un exhaustivo informe económico publicado por el diario La Nación analizó cómo las principales aseguradoras del país y las startups insurtech están implementando soluciones de Inteligencia Artificial para liquidar siniestros automotores e indemnizaciones simples en cuestión de minutos. El uso de visión por computadora para peritaje de daños en fotos y modelos predictivos contra el fraude está redefiniendo los estándares de satisfacción del asegurado.
1. De Semanas de Trámites a Minutos en WhatsApp: El Nuevo Peritaje Digital
El proceso de denuncia y peritaje de un choque o rotura de parabrisas solía demandar traslados físicos a talleres mecánicos, intervención de peritos tasadores y prolongados intercambios de documentación física.
Según el relevamiento de La Nación Economía, las aseguradoras líderes han transformado radicalmente este flujo: el asegurado envía cuatro fotografías de los daños del vehículo y una imagen de la denuncia policial a través de una conversación de WhatsApp. En el servidor, un modelo de visión artificial especializado en carrocería automotriz analiza los paneles afectados, clasifica si las piezas requieren desabollado o recambio directo, consulta en tiempo real las listas de precios oficiales de repuestos y emite una orden de pago bancario o voucher de reposición en menos de 15 minutos.
"En un contexto macroeconómico con inflación de costos mecánicos, pagar un siniestro menor a los 15 días implicaba un sobrecosto financiero por actualización de presupuestos. Liquidar en el día mediante peritaje algorítmico protege las finanzas de la compañía y genera una fidelidad inmediata en el cliente."
2. Detección Inteligente de Fraude y Metadatos Forenses de Imagen
El fraude en reclamos de seguros representa históricamente entre un 10% y un 15% del total de las indemnizaciones pagadas en el mercado nacional. Para evitar que la agilidad del peritaje digital sea explotada por redes ilícitas, las aseguradoras incorporaron motores de análisis forense respaldados por las guías técnicas de la Superintendencia de Seguros de la Nación (SSN).
Los algoritmos auditan los metadatos EXIF de las imágenes enviadas (coordenadas GPS, marca del teléfono, hora exacta de captura), verifican si la fotografía ya fue utilizada en reclamos anteriores a través de técnicas de hash perceptual (pHash) y rastrean si los daños coinciden con las condiciones climáticas del lugar reportado (por ejemplo, granizo registrado en la zona por el Servicio Meteorológico Nacional). Si el sistema detecta indicios de manipulación digital generada con IA o adulteración física intencional, el caso se desvía automáticamente a un perito humano experto para investigación judicial.
3. Métricas Financieras e Impacto en la Rentabilidad (Loss Ratio y OpEx)
La adopción de tecnología inteligente en el sector asegurador exhibe mejoras contundentes en las cuentas de resultados:
- Reducción de Costos Operativos de Gestión (OpEx): El costo de tramitación administrativa de un siniestro automotor leve disminuye en más de un 60%, suprimiendo honorarios de peritajes presenciales innecesarios.
- Mejora en el Ratio de Pérdidas Siniestrales (Loss Ratio): El bloqueo temprano de fraudes y reclamos duplicados reduce el pago indebido de siniestros entre 3 y 5 puntos porcentuales sobre la cartera total de pólizas.
- Aceleración del Net Promoter Score (NPS): Los clientes que cobran su indemnización en el mismo día registran niveles de recomendación superiores al 85%, reduciendo la tasa de cancelación (churn) hacia aseguradoras competidoras.
4. Desafíos y Oportunidades para Productores Asesores de Seguros en Argentina
Lejos de amenazar la labor de los más de 40.000 Productores Asesores de Seguros (PAS) matriculados en Argentina, la digitalización algorítmica redefine positivamente su rol comercial:
- Liberación de Labores Administrativas Engorrosas: El productor deja de ser un gestor que persigue papeles y comprobantes de taller, pudiendo dedicar su tiempo a la consultoría personalizada y retención de clientes.
- Herramientas de Cotización Dinámica: Los asesores disponen de cotizadores automáticos que cruzan perfiles de riesgo mediante telemetría de conducción y hábitos de uso, ofreciendo primas más justas y personalizadas.
- Supervisión con Criterio Humano: En siniestros graves o situaciones de controversia legal, la empatía y mediación del productor siguen siendo el factor insustituible para acompañar a la familia asegurada.
5. Aspectos Regulatorios y Ética Algorítmica ante la Superintendencia de Seguros
La utilización de algoritmos para determinar la aprobación o rechazo de indemnizaciones exige un riguroso marco de transparencia para evitar decisiones arbitrarias o discriminatorias.
La Superintendencia de Seguros de la Nación avanza en pautas regulatorias que garantizan el "derecho a la explicación humana": todo asegurado cuyo reclamo sea denegado por un sistema automatizado tiene derecho a conocer las razones técnicas del dictamen y solicitar una revisión completa por parte de un perito matriculado de la entidad aseguradora.
6. Hoja de Ruta para la Modernización Digital de Aseguradoras y Brokers
Checklist estratégico de 5 pasos para directores y gerentes de operaciones del sector:
- Integración de Canales Conversacionales con APIs Centrales: Conectar los sistemas de core asegurador con WhatsApp Business Platform mediante webhooks seguros para recepción multimedia.
- Implementación de Motores de Visión Artificial Pre-entrenados: Adoptar modelos especializados en reconocimiento de partes vehiculares y tasación automatizada de piezas.
- Configuración de Reglas de Enrutamiento Basadas en Severidad: Habilitar la liquidación 100% automática únicamente en siniestros de bajo monto y daño evidente (cerraduras, cristales, espejos).
- Despliegue de Algoritmos Forenses Anti-Fraude: Validar firmas de imagen, metadatos y duplicidad en bases de datos compartidas del mercado asegurador.
- Monitoreo Continuo de la Satisfacción y Auditorías de Sesgo: Medir el tiempo de acreditación bancaria efectiva y revisar periódicamente que los modelos no perjudiquen sistemáticamente a determinadas zonas geográficas.
Fuentes & Referencias Verificadas
¿Querés acelerar la tasa de conversión y rentabilidad de tus canales de venta digital?
En Siglo 21 Soluciones optimizamos tiendas online, arquitecturas de checkout y analítica de datos para multiplicar tus ventas.
Contactar a un Consultor