Análisis financiero global: el ciclo de memorias HBM y silicio se acelera por demanda de centros de datos de IA
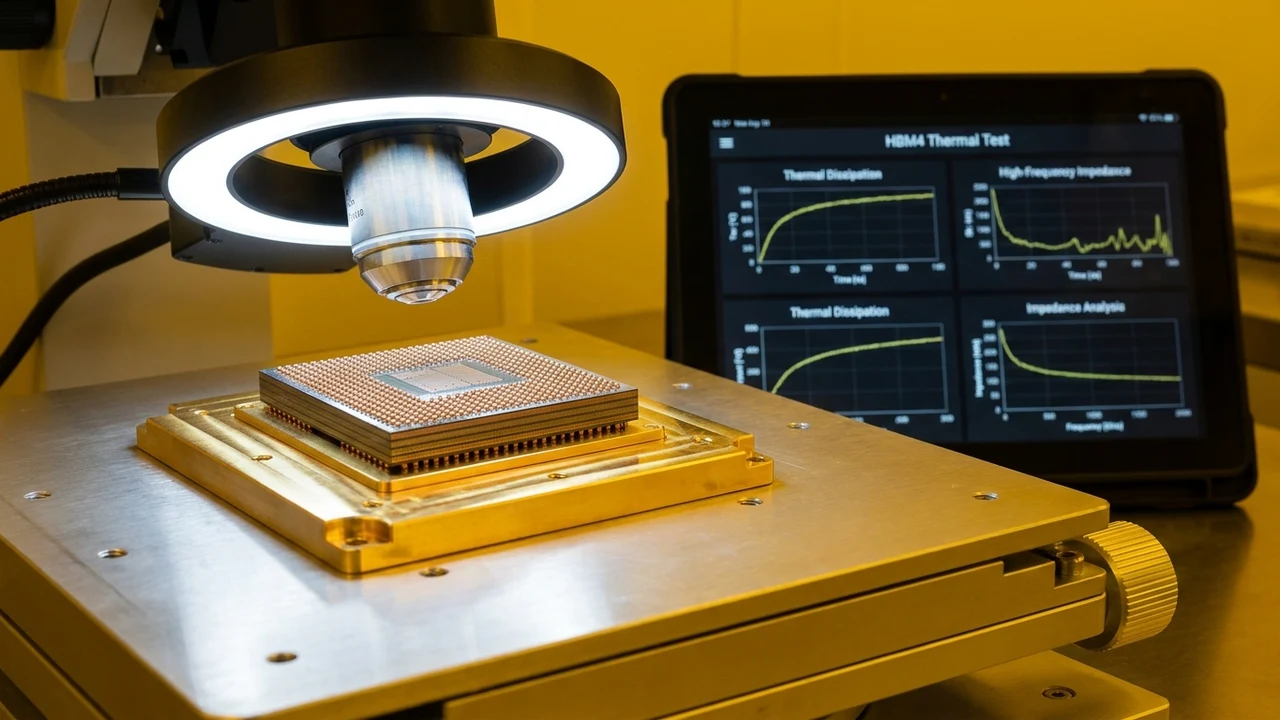
El mercado mundial de semiconductores ha ingresado formalmente en una nueva fase de expansión macroeconómica traccionada por la adopción masiva de memorias de alto ancho de banda (High Bandwidth Memory, HBM) en clústeres de supercómputo para inteligencia artificial. Mientras que los ciclos tradicionales de DRAM de consumo sufrían de alta volatilidad y márgenes estrechos, el estándar HBM3E y la inminente transición hacia HBM4 han transformado a fabricantes como SK Hynix, Samsung Electronics y Micron en proveedores de infraestructura estratégica insustituible. Con libros de pedidos copados hasta finales de 2027, las valoraciones bursátiles y los presupuestos de capital (CapEx) de las mayores corporaciones del planeta se reorientan para superar el cuello de botella del silicio empaquetado.
1. Dinámica del Mercado: El Despegue del Superciclo HBM
Los datos consolidados de los mercados financieros reportados por Bloomberg y análisis de la industria en Financial Times revelan que los ingresos globales derivados exclusivamente de la venta de obleas HBM superarán los USD 45.000 millones hacia el cierre del ejercicio 2026. A diferencia de las memorias convencionales montadas en circuitos impresos, los módulos HBM se integran verticalmente mediante micro-pilas conectadas a través de orificios de silicio (TSV, Through-Silicon Vias) directamente sobre el mismo interposer de los procesadores aceleradores (GPUs y TPUs).
Esta integración física íntima ha otorgado a la fundición taiwanesa TSMC y a sus líneas de empaquetado avanzado CoWoS (Chip-on-Wafer-on-Substrate) un poder de fijación de precios sin parangón en la historia moderna de la tecnología. Los gigantes del cómputo en la nube —Microsoft, Google, Amazon Web Services y Meta— han incrementado en conjunto su gasto de capital en infraestructura de centros de datos un 38% interanual, canalizando liquidez de manera prioritaria para asegurar cuotas de asignación de obleas con empaquetado avanzado.
"HBM ha dejado de ser un componente complementario de memoria para convertirse en el verdadero determinante de la velocidad de cálculo en IA. Quien controle el empaquetado 3D de alta densidad controla el ritmo de escalamiento de toda la economía digital mundial."
2. Estructura Tecnológica: Del Cuello de Botella de Von Neumann a HBM4
La causa fundamental de este fenómeno radica en la llamada "pared de la memoria" (memory wall). Los modelos fundacionales contemporáneos requieren billones de operaciones de coma flotante por segundo, pero si los datos de los parámetros no pueden trasladarse a los núcleos de cálculo a la velocidad correspondiente, los aceleradores permanecen ociosos, disipando calor sin generar cómputo útil.
- Rendimiento de HBM3E: Ofrece anchos de banda superiores a 1,2 terabytes por segundo por pila, permitiendo alimentar arquitecturas de GPUs con capacidades combinadas de más de 8 TB/s.
- La Revolución de HBM4 sobre Nodos Lógicos: A diferencia de las generaciones previas donde la oblea base era puramente pasiva, HBM4 adopta nodos de fabricación avanzados de 4 nm y 3 nm para la base lógica (base die), posibilitando la personalización directa con tecnologías de fundición externa.
- Complejidad de Fabricación y Descarte (Yield): El ensamblado vertical de 12 a 16 capas de silicio ultrafino implica tasas de rendimiento menores al 70%, lo que encarece de forma geométrica el costo por gigabyte frente a la memoria DDR5 estándar.
3. Análisis Financiero y FinOps: Métricas de Inversión y Rentabilidad
El auge del mercado de silicio reconfigura los balances corporativos y las estrategias de inversión institucional:
- Márgenes Brutos Extraordinarios: Mientras que la memoria DRAM genérica exhibe márgenes brutos históricos de entre 20% y 35%, los productos HBM3E generan márgenes operativos que superan el 60% al 65% para líderes de mercado como SK Hynix.
- Intensidad de Capital (CapEx / Ingresos): Las fundiciones y fabricantes de memoria están reinvirtiendo entre el 35% y el 42% de sus ingresos directamente en bienes de capital, principalmente en maquinaria litográfica ultravioleta extrema (EUV) suministrada de manera exclusiva por la neerlandesa ASML.
- Riesgo de Sobreoferta a Mediano Plazo: Aunque la demanda actual absorbe el 100% de la producción, los analistas de Wall Street monitorean el riesgo de una corrección cíclica hacia 2028 en caso de que los retornos de inversión (ROI) del software de IA generativa no justifiquen el despliegue continuo de nuevos centros de datos.
4. Impacto Económico para Argentina y América Latina
Aunque América Latina no posee plantas de fabricación de semiconductores de frontera, las ondas expansivas del superciclo de silicio impactan directamente en su economía:
- Demanda Crítica de Minerales Estratégicos: La producción de sustratos, obleas y sistemas de enfriamiento para centros de datos de IA eleva el consumo global de cobre, estaño y metales de tierras raras, favoreciendo las balanzas comerciales de países exportadores como Chile y Perú.
- Costos de Equipamiento e Inferencia para PyMEs: El encarecimiento del hardware de servidores importado incrementa las barreras de entrada para montar centros de cómputo locales, obligando a las empresas argentinas a optimizar modelos pequeños (SLMs) y recurrir a instancias de nube bajo demanda.
- Oportunidad en Energías Limpias para Data Centers: La búsqueda global de locaciones con energía hidroeléctrica, eólica y bajas temperaturas posiciona a la Patagonia argentina y al sur de Chile como destinos viables para la radicación de megacentros de cómputo internacionales de última generación.
5. Hoja de Ruta para Directores Financieros y Líderes de TI (Checklist)
Para navegar este escenario de alta demanda y precios sostenidos en infraestructura de silicio:
- Auditar la Eficiencia de Memoria en Cargas de Trabajo (FinOps): Analizar si los modelos desplegados en producción saturan realmente el ancho de banda contratado; migrar a cuantización de 8 o 4 bits (FP8/INT4) para reducir la necesidad de GPUs con memorias de costo premium.
- Contratos de Reserva Anticipada de Instancias en Nube: Negociar compromisos de uso a 1 o 3 años (Reserved Instances / Savings Plans) para amortiguar las alzas de precios en clústeres acelerados de última generación.
- Evaluar Alternativas de Inferencia Desacoplada: Separar las etapas de prefill (procesamiento de tokens de entrada) y decode (generación de salida) para optimizar la utilización del hardware disponible.
- Monitoreo de la Cadena de Suministro de Hardware Local: Planificar compras de servidores corporativos con 9 a 12 meses de anticipación debido a las demoras de entrega derivadas del desvío de silicio hacia los grandes centros de datos.
Fuentes & Referencias Verificadas
¿Querés maximizar el retorno de inversión en proyectos de transformación digital?
En Siglo 21 Soluciones calculamos el ROI real y la eficiencia de capital para tus implementaciones de software e infraestructura tecnológica.
Contactar a un Consultor