TSMC reporta crecimiento de ventas del 50,9% impulsado por la demanda sin precedentes de obleas de IA
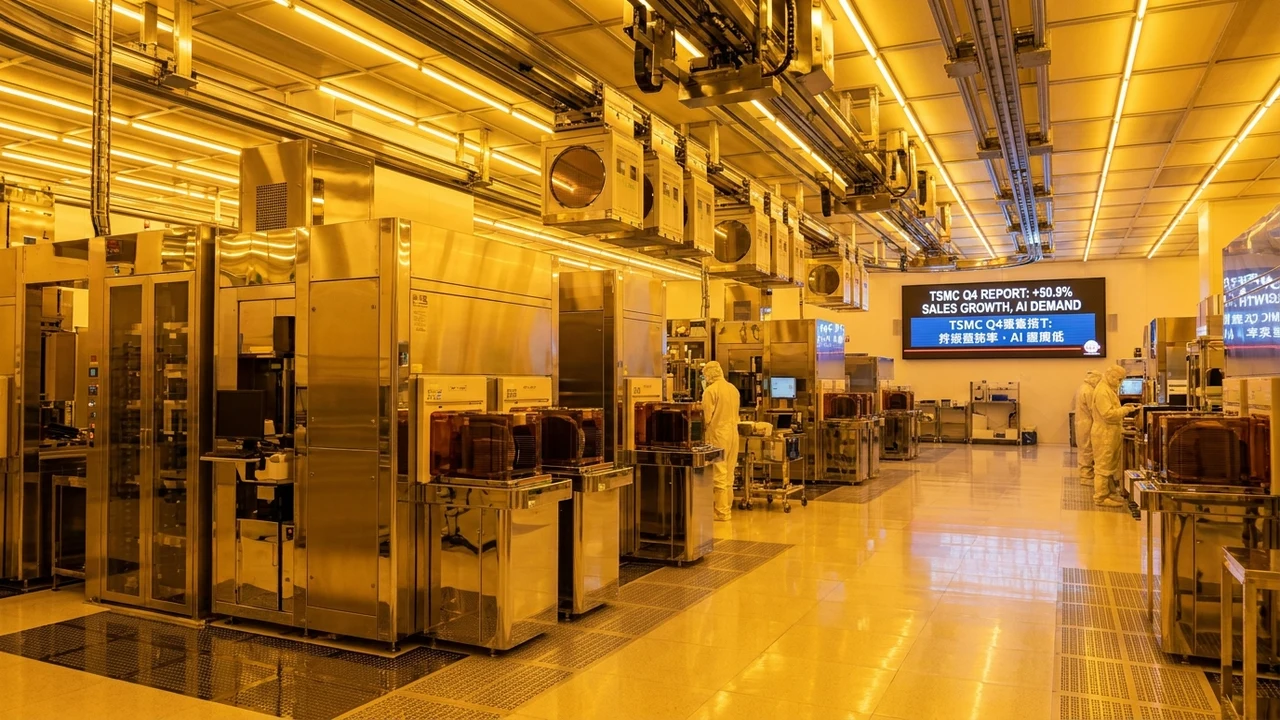
Taiwan Semiconductor Manufacturing Company (TSMC) presentó su balance financiero trimestral consolidado reportando un asombroso incremento interanual en ventas del 50,9%, pulverizando los consensos más optimistas de Wall Street y las proyecciones de analistas asiáticos. El salto histórico en la facturación responde a la demanda insaciable y desbordada de obleas de silicio fotograbadas en litografías de vanguardia de 3 nanómetros (N3P/N3X) y 5 nanómetros (N5/N4P). Gigantes tecnológicos de la talla de Nvidia, Apple, AMD, Qualcomm y los hyperscalers de la nube han saturado la capacidad instalada de las fundiciones en Hsinchu y Tainan para sostener el aprovisionamiento de aceleradores de inferencia y cómputo de frontera en centros de datos globales, de acuerdo con reportes coincidentes de Bloomberg Markets y análisis sectoriales de TrendForce.
1. Anatomía y contexto de la noticia: El superciclo industrial de la microelectrónica
El ecosistema informático internacional atraviesa la mayor transformación de infraestructura física desde el nacimiento de Internet comercial. La transición desde arquitecturas de procesamiento centralizado sustentadas en CPU hacia infraestructuras de aceleración masiva en paralelo gobernadas por GPU, TPU y ASICs neuronales ha desatado un superciclo fabril sin precedentes en la industria de semiconductores. En este escenario, TSMC no actúa meramente como un fabricante contratista, sino como el cuello de botella físico indispensable de toda la economía digital global.
Durante el período reportado, las líneas de producción de nodos avanzados de 3 nanómetros representaron más del 24% del volumen total de ingresos de la fundición, mientras que los nodos de 5 y 4 nanómetros consolidaron un 36% adicional. Esto significa que más del 60% de la facturación de TSMC proviene exclusivamente de litografías donde la fundición mantiene un monopolio de facto, aventajando en rendimiento por vatio, densidad de compuertas y tasas de rendimiento (yield) a competidores directos como Samsung Foundry e Intel Foundry Services.
La presión sobre las líneas fabriles es de tal magnitud que los plazos de entrega (lead times) para obleas de 300 mm con empaquetado avanzado superan los 9 meses de lista de espera. Las grandes tecnológicas han optado por prepagar cupos de producción con hasta dos años de antelación para blindar sus hojas de ruta de productos, desatando una puja geopolítica entre Estados Unidos, la Unión Europea y las potencias asiáticas por garantizar cupos prioritarios de suministro.
"No estamos frente a un repunte cíclico transitorio impulsado por el mercado de consumo o la reposición de inventarios corporativos. Asistimos a una reconfiguración estructural de la infraestructura mundial de cómputo. La demanda de obleas de IA no solo es real, sino que continúa sobrepasando nuestra capacidad fabril máxima, incluso operando los reactores de litografía ultravioleta extrema las 24 horas del día durante los 365 días del año."
2. Arquitectura técnica profunda: Nodos de 3nm, empaquetado CoWoS y física litográfica
El diferencial tecnológico insalvable de TSMC sobre el resto del mercado radica en la maduración de sus procesos litográficos y, de manera crítica, en su liderazgo en tecnologías de empaquetado avanzado tridimensional:
- Litografía EUV de Alta Apertura Numérica (High-NA EUV) y Transistores FinFET Avanzados: En el nodo N3E (Enhanced), TSMC optimizó la física de los transistores FinFET para reducir la corriente de fuga en reposo y permitir densidades lógicas de hasta 220 millones de transistores por milímetro cuadrado. Esto permite empaquetar más de 80.000 millones de transistores en una sola matriz monolítica, incrementando la eficiencia energética un 18% a igualdad de reloj respecto al nodo N5.
- Cuello de Botella en Empaquetado Avanzado CoWoS (Chip-on-Wafer-on-Substrate): La fabricación del silicio es solo la mitad del desafío. Los aceleradores modernos de inteligencia artificial (como las arquitecturas Nvidia Blackwell o AMD Instinct MI300) exigen interconectar múltiples dados lógicos con pilas de memoria de alto ancho de banda HBM3e y HBM4. La tecnología CoWoS-S de TSMC utiliza un intercalador de silicio pasivo (interposer) grabado con pistas micrométricas que facilitan anchos de banda de memoria superiores a los 8 Terabytes por segundo con latencias inferiores a 2 nanosegundos. La escasez de capacidad en las plantas de empaquetado AP6 en Taichung constituye el verdadero freno de mano para la entrega de servidores en todo el planeta.
- Dispersión Térmica e Integración 3D (SoIC): A densidades térmicas que superan los 1.000 vatios por zócalo, el apilamiento de silicio mediante uniones híbridas cobre-cobre (System-on-Integrated-Chips) elimina la resistencia parasitaria de las microesferas de soldadura tradicionales, permitiendo transferencias de energía de alta fidelidad sin degradación dieléctrica.
3. Análisis financiero y FinOps cuantitativo: CapEx colosal, márgenes operativos y TCO
El desempeño de TSMC redefine los parámetros macroeconómicos del sector de alta tecnología, proyectando implicancias directas sobre el costo del cómputo en la nube:
- CapEx Monumental en Infraestructura Fabril: Para el año fiscal 2026, TSMC confirmó un presupuesto de gastos de capital (CapEx) que oscila entre los USD 38.000 millones y USD 42.000 millones. Más del 70% de este desembolso se canaliza a la adquisición de escáneres de litografía ASML Twinscan EXE (cada uno valorado en más de USD 380 millones) y la expansión de megaplantas en Arizona (Fab 21), Kumamoto (JASM) y Dresde (ESMC).
- Márgenes Brutos del 58% y Poder de Fijación de Precios: Debido a la inelasticidad de la demanda de chips de IA, TSMC aplicó incrementos de precios de entre el 8% y el 12% por oblea terminada de 3nm (cuyo costo unitario ronda ya los USD 22.000 a USD 25.000). La fundición sostiene márgenes brutos de beneficio cercanos al 58,5% y un margen operativo del 47%, cifras inalcanzables para cualquier otra industria manufacturera intensiva en capital.
- Impacto en FinOps y Costo Total de Propiedad (TCO) Cloud: El encarecimiento del silicio se traslada de forma lineal a la factura de nube corporativa. El costo por hora de instancia GPU (p. ej., H100, B200 o MI300X en AWS, Azure o Google Cloud) mantiene primas elevadas de entre USD 3,20 y USD 4,80 por acelerador/hora. Para una organización que entrena o ejecuta inferencia a escala, optimizar la cuantización de modelos (de FP16 a INT4/FP8) para reducir la necesidad de memoria se traduce en ahorros operativos anuales directos de cientos de miles de dólares.
4. Implicancias y oportunidades para empresas y PyMEs de Argentina y América Latina
Para el tejido productivo y tecnológico de Argentina y la región latinoamericana, las repercusiones de este informe de TSMC son profundas y multifacéticas. En primer lugar, la concentración de la capacidad de fabricación en nodos de vanguardia confirma que los servidores de IA de última generación mantendrán precios de adquisición exorbitantes en el mercado local (un servidor GPU de gama corporativa supera los USD 250.000 puesto en aduana argentina, sumando fletes, seguros y gravámenes arancelarios).
Esta realidad económica obliga a las empresas, bancos y PyMEs argentinas a descartar la quimera de adquirir hardware masivo on-premise para entrenar modelos propios desde cero. En su lugar, el camino rentable y pragmático consiste en la inferencia eficiente: adoptar modelos de pesos abiertos compactos (de 7B a 14B parámetros), técnicas de afinamiento supervisado mediante LoRA/QLoRA y servicios gestionados de inferencia distribuida que maximicen el aprovechamiento de recursos compartidos.
Asimismo, surge una oportunidad notable para ingenieros y laboratorios de software argentinos en el área de diseño fabless y compiladores de hardware. La escasez de silicio generalista abre nichos para el desarrollo de aceleradores específicos y núcleos FPGA programables orientados a la agroindustria, la telemetría satelital y el control de procesos energéticos.
5. Hoja de ruta técnica: Checklist de implementación en 4 pasos
- Auditoría de Dependencia de Hardware y Benchmarking de Inferencia (Paso 1): Inventariar la infraestructura de procesamiento utilizada en proyectos de ciencia de datos y desarrollo de software corporativo. Medir la latencia y rendimiento de las cargas de trabajo para identificar cuellos de botella reales entre capacidad de memoria y ancho de banda de GPU.
- Adopción de Formatos de Cuantización Reducida (Paso 2): Convertir pipelines de inferencia basados en coma flotante estándar de 16 bits (FP16) a representaciones optimizadas FP8, AWQ o GGUF de 4 bits. Esto reduce el consumo de memoria VRAM en más de un 60% y duplica la tasa de tokens por segundo procesados sin degradación perceptible en la calidad de salida.
- Estrategia Multicloud y Selección de Silicio Alternativo (Paso 3): Evaluar proveedores de cómputo especializados que incorporen aceleradores diversificados (como TPUs de Google, AWS Trainium/Inferentia o procesadores AMD Instinct) para evitar primas de monopolio asociadas a las GPUs más demandadas del mercado.
- Optimización de Arquitectura y Eficiencia de Código (Paso 4): Refactorizar algoritmos de consulta y procesamiento de datos para maximizar la ejecución local en CPU y microchips embebidos, respaldándose en la consultoría especializada de Siglo 21 Soluciones para diseñar arquitecturas de cómputo resilientes, eficientes y financieramente sostenibles.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor