El ciclo de semiconductores HBM4 se tensiona ante el aprovisionamiento de aceleradoras de última generación
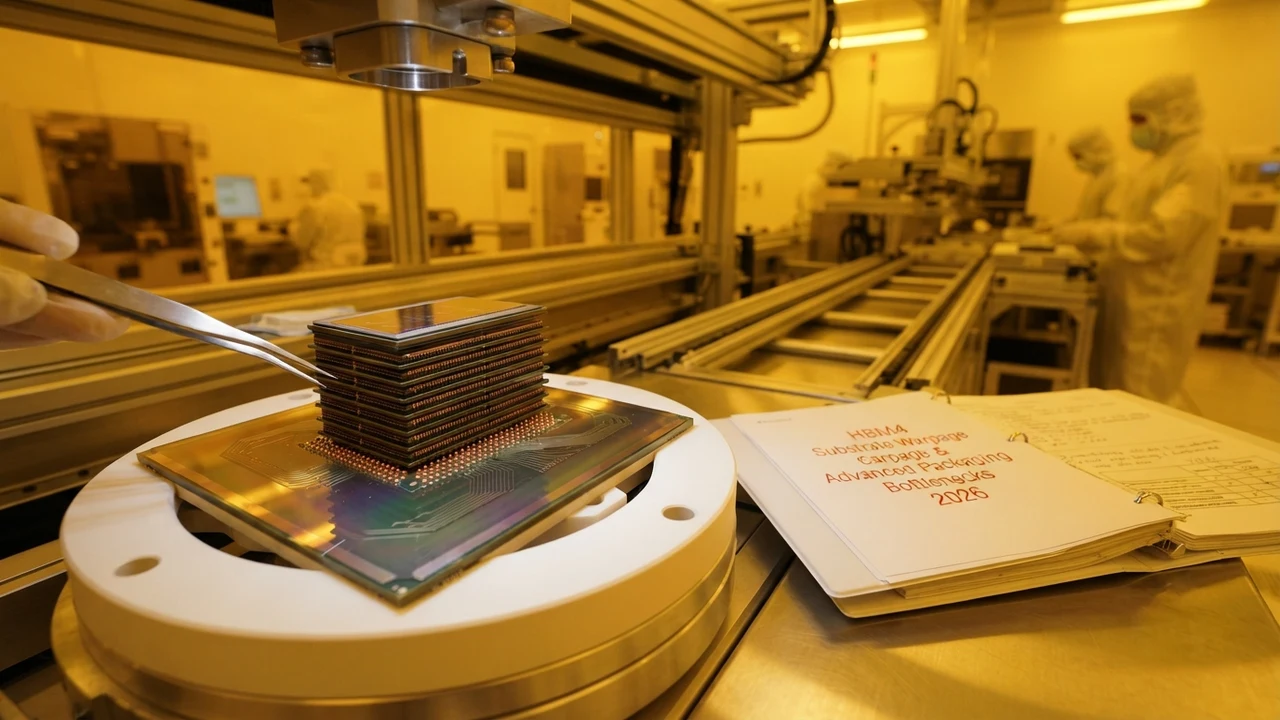
La industria global de microelectrónica ha ingresado en una fase de extrema tensión operativa y financiera a raíz de la transición masiva hacia la memoria de alto ancho de banda de cuarta generación (HBM4). Según análisis de mercado de la firma de corretaje XTB al examinar el desempeño bursátil de fabricantes como Micron, sumados a los últimos informes de la consultora especializada TrendForce, los pedidos anticipados de aceleradores de IA de última generación (como las familias Blackwell Ultra, Rubin de Nvidia y las arquitecturas Instinct de AMD) han agotado por completo la capacidad de producción para los próximos cuatro trimestres, desatando un superciclo alcista en los precios del silicio de memoria y alargando los plazos de entrega de nuevos clústeres a más de catorce meses.
1. La Física del Cuello de Botella: Del Silicio de Memoria a la Lógica de Vanguardia
El estándar HBM4 introduce una ruptura arquitectónica radical respecto a sus predecesores. Hasta la generación HBM3e, la matriz base (base die) sobre la que descansaba la pila de chips de memoria se fabricaba mediante procesos litográficos maduros propios de la industria de memorias. Con HBM4, la duplicación del ancho del bus de datos a 2048 bits exige que la matriz base sea producida en nodos de fundición lógica de vanguardia de 3 y 4 nanómetros por fundiciones líderes como TSMC o Samsung Foundry.
Esta convergencia entre DRAM y lógica avanzada genera un estrangulamiento severo en el empaquetado tridimensional. El ensamblaje de 16 capas apiladas mediante unión híbrida cobre a cobre y micro-vías (TSV) presenta tolerancias milimétricas. Los rendimientos útiles (yields) apenas promedian entre 52% y 58% en sala limpia, descartando cerca de la mitad de los módulos por fallas microscópicas y elevando el costo unitario por gigabyte útil.
"El mercado financiero recién está comprendiendo que la inteligencia artificial no es solo un software de algoritmos, sino un consumidor voraz de silicio de precisión extrema. Quien controle el empaquetado HBM4 determinará la velocidad a la que la civilización puede construir clústeres de cómputo en la próxima década."
2. Geopolítica de los Tres Gigantes: La Batalla entre Micron, SK Hynix y Samsung
El oligopolio global de memorias avanzadas se encuentra enfrascado en una competencia encarnizada por capturar la mayor tajada del gasto de capital de los gigantes tecnológicos:
- SK Hynix y su Madurez en Empaquetado MR-MUF: La compañía surcoreana mantiene una ventaja competitiva inicial gracias a su tecnología propietaria de encapsulado térmico, habiendo comprometido la totalidad de sus líneas de producción de HBM4 para contratos exclusivos con fabricantes de aceleradores líderes hasta bien entrado 2027.
- Micron Technology y el Empuje del Nodo 1-Beta: Respaldada por incentivos fiscales millonarios del CHIPS Act de Estados Unidos, Micron ha acelerado la reconversión de sus plantas en Taiwán y Japón, logrando hitos de eficiencia energética que han impulsado su valuación bursátil y atraído acuerdos multimillonarios con hiperescalares que buscan diversificar su riesgo de cadena de suministro.
- Samsung Electronics y la Solución Llave en Mano: Samsung apuesta por su integración vertical total, ofreciendo fabricar la memoria DRAM, la matriz lógica y el empaquetado final I-Cube en sus propias instalaciones, aunque sus menores rendimientos en litografía GAA han generado dudas transitorias entre los grandes compradores.
- Saturación de Interposers y CoWoS: Más allá de la memoria en sí, la disponibilidad física de sustratos e interposers de silicio en Taiwán sigue siendo el cuello de botella final. Las fundiciones trabajan al 100% de su capacidad instalada sin margen para absorber picos imprevistos de demanda.
Racionamiento y Asignaciones Prioritarias
Ante la escasez, los hiperescalares globales prepagan contratos multimillonarios para acaparar cuotas prioritarias, relegando a nubes secundarias y centros soberanos a esperas superiores al año.
3. Análisis FinOps, Inflación de CapEx y Estrategias de Mitigación
La crisis de suministro de memoria avanzada golpea directamente los balances de las empresas consumidoras de cómputo intensivo:
- El Silicio de Memoria como Componente Dominante del CapEx: En un rack de cómputo moderno de inferencia densa, los módulos de memoria HBM4 representan ya entre el 38% y el 44% del coste de lista total del servidor, elevando el precio por unidad completa por encima de los USD 390.000.
- Suba de Precios por Hora de GPU en la Nube: La imposibilidad de desplegar nuevos centros de datos al ritmo planificado ha frenado la caída esperada en los costos de inferencia. Las tarifas de alquiler de instancias de GPUs de última generación han registrado un alza acumulada del 28% interanual en contratos spot y sin reserva a largo plazo.
- Adopción Forzosa de Formatos Cuantizados FP4 e INT4: Para no tener que ampliar flotas físicas a precios inflacionados, los equipos de ingeniería de software están adoptando de forma masiva técnicas de cuantización extrema y compresión de KV Cache, logrando procesar modelos de frontera con hasta un 50% menos de memoria VRAM sin pérdida apreciable de coherencia sintáctica.
4. Consecuencias Estratégicas para Argentina y la Región Latinoamericana
Para el ecosistema productivo y tecnológico de la República Argentina y América Latina, el superciclo alcista de las memorias impone realidades operativas ineludibles:
- Demora en la Radicación de Centros de Datos Locales: Los proyectos de construcción y equipamiento de zonas de disponibilidad cloud en el Cono Sur sufrirán retrasos de entre 8 y 14 meses, dado que los fabricantes priorizan abastecer los campus de cómputo en Estados Unidos, Taiwán y Europa.
- El Triunfo de los Modelos Compactos (SLMs) en PyMEs Argentinas: Las empresas argentinas no pueden competir adquiriendo capacidad en clústeres gigantescos de nube internacional. Su estrategia óptima reside en adoptar modelos pequeños y especializados (SLMs como Llama 3.2, Gemma o Phi) ajustados mediante fine-tuning ligero y ejecutados en hardware local accesible.
- Oportunidad para Ingenieros Argentinos en Compilación Eficiente: La escasez global de memoria abre un mercado de exportación de servicios extraordinariamente lucrativo para desarrolladores argentinos expertos en Triton, vLLM, TensorRT-LLM y kernels de bajo nivel que optimicen el rendimiento por gigabyte para corporaciones extranjeras.
5. Tecnologías de Mitigación: Desacople CXL 3.1 y Memoria Óptica
Ante los límites del apilamiento, la industria acelera alternativas de desacople: Compute Express Link (CXL 3.1) permite agrupar memorias DDR5 en pools compartidos vía PCIe Gen 6 para absorber contextos masivos, preservando HBM para multiplicación densa. En paralelo, interconexiones ópticas directas al chip (optical I/O) ensayan mitigar la resistencia térmica.
6. Hoja de Ruta Operativa: Resiliencia de Infraestructura ante el Estrangulamiento de Memoria
Checklist estructurado en cuatro fases para directores de infraestructura, arquitectos cloud y líderes de datos:
- Auditoría de Perfiles de Consumo de VRAM y Detección de Fugas: Instrumentar métricas a nivel de GPU mediante NVIDIA DCGM para identificar asignaciones estáticas innecesarias y optimizar el tamaño de los lotes (batch size) en modelos de producción.
- Conversión Mandatoria a Formatos Cuantizados: Migrar los puntos de control de inferencia desde representaciones flotantes tradicionales (FP16/BF16) hacia estándares modernos calibrados (FP8, AWQ, GPTQ), duplicando la capacidad de procesamiento por nodo existente.
- Implementación de Estrategias de Caché de Contexto (Prompt Caching): Activar mecanismos de almacenamiento semántico en caché para reutilizar representaciones de tokens en consultas recurrentes, reduciendo drásticamente el tráfico sobre los búferes de memoria rápida.
- Planificación de Contratos Multicloud con Capacidad Garantizada: Suscribir acuerdos de instancias reservadas a largo plazo con proveedores alternativos de GPU en la nube para congelar tarifas antes de que nuevas subas de precios impacten en los presupuestos corporativos.
Fuentes & Referencias Verificadas
¿Querés maximizar el retorno de inversión en proyectos de transformación digital?
En Siglo 21 Soluciones calculamos el ROI real y la eficiencia de capital para tus implementaciones de software e infraestructura tecnológica.
Contactar a un Consultor