La interoperabilidad de códigos QR consolida el crecimiento de los pagos con saldo en cuenta en Argentina
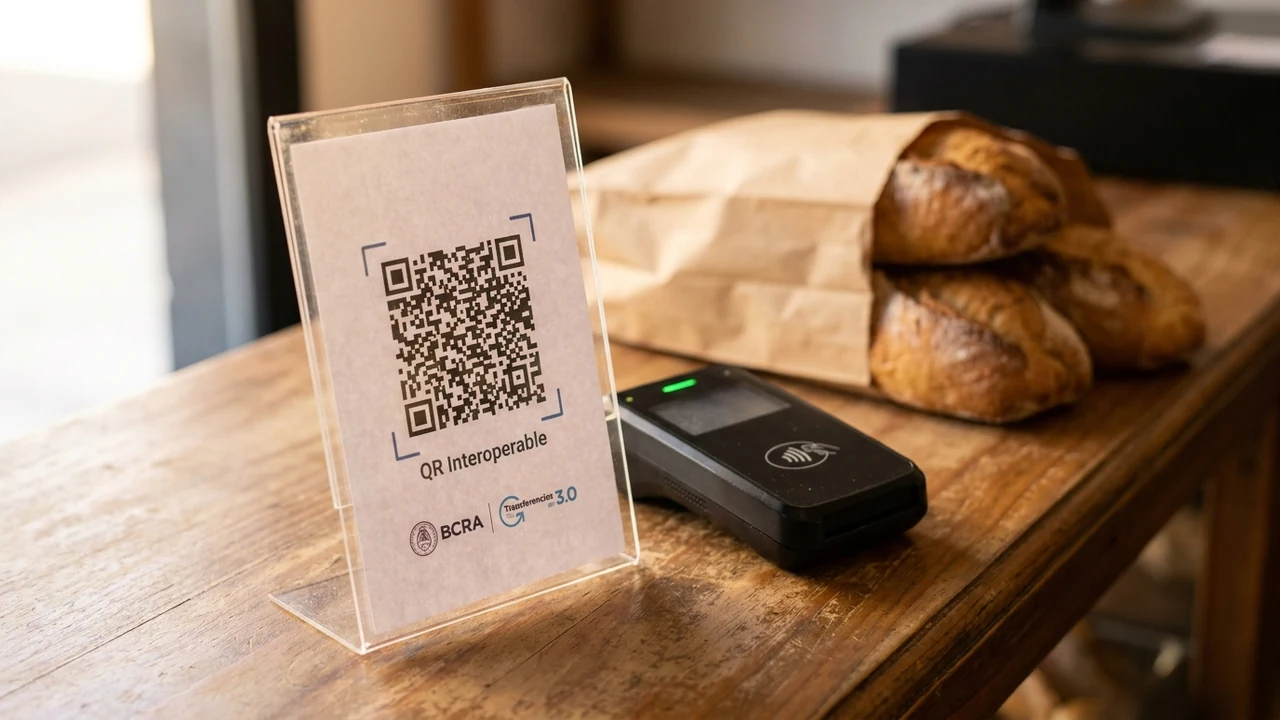
Las estadísticas oficiales del sistema de pagos minoristas publicadas por el Banco Central de la República Argentina (BCRA) y validadas por los informes sectoriales de la Cámara Argentina Fintech confirmaron la consolidación definitiva del estándar de interoperabilidad plena de códigos QR en el territorio nacional, donde más del 71,4% de las transacciones en mostradores comerciales se cancelan directamente mediante transferencias inmediatas iniciadas con saldo en cuenta (CBU o CVU). Este hito operativo relega de forma irreversible al uso del dinero físico y a las tarjetas de débito plásticas convencionales en los comercios de cercanía, alterando los esquemas de costos adquirentes y dinamizando el flujo de caja diario en el comercio minorista.
1. Anatomía y Contexto de la Noticia: La Maduración de Transferencias 3.0
El camino hacia la interoperabilidad total del código QR en Argentina representó un prolongado proceso de tensiones competitivas y adaptaciones normativas entre las redes de adquirencia tradicionales vinculadas a los bancos comerciales y los Proveedores de Servicios de Pago (PSP) tecnológicos, liderados por Mercado Pago. La culminación del cronograma regulatorio ordenado por el BCRA forzó la apertura recíproca de todas las terminales y códigos QR exhibidos en los mostradores: hoy en día, cualquier usuario puede escanear cualquier código QR comercial desde cualquier billetera bancaria o virtual y pagar indistintamente con dinero en cuenta bancaria, saldo en billetera virtual o tarjetas de crédito vinculadas.
Sin embargo, el dato sobresaliente que revela el informe de pagos minoristas de 2026 es el abrumador predominio de los pagos con saldo en cuenta (Pagos con Transferencia - PCT) frente a las operaciones con tarjeta de crédito. Los consumidores eligen masivamente debitar sus compras de sus cajas de ahorro o de sus saldos remunerados en billeteras electrónicas, motivados por la inmediatez de la confirmación visual en sus teléfonos celulares y las promociones instantáneas de reintegro en efectivo (cashback) que aplican las entidades emisoras.
Para los comerciantes de proximidad —almacenes de barrio, panaderías, restaurantes, farmacias y ferreterías—, esta preferencia popular trajo un alivio financiero sustancial. A diferencia de las tarjetas plásticas, cuyos esquemas de liquidación pueden demorar entre 48 horas hábiles y diez días según el medio de pago utilizado, las transferencias inmediatas por código QR se acreditan de forma instantánea en la cuenta receptora en un lapso inferior a diez segundos, permitiendo reinvertir el capital de trabajo de manera continua en la reposición de mercaderías.
"La consolidación de los pagos con saldo en cuenta mediante QR interoperable representa el triunfo definitivo de la infraestructura digital abierta sobre los viejos monopolios de adquirencia. Argentina ha construido uno de los sistemas de pago instantáneo más modernos y adoptados del planeta, donde millones de personas que antes dependían del efectivo hoy pagan con su teléfono celular en tres segundos, y donde el comerciante recibe su dinero al instante con la comisión más baja de la historia del sistema financiero."
2. Arquitectura Técnica Profunda y Estándares: Mensajería ISO 20022 y Estándar EMVCo
La interoperabilidad fluida que experimentan millones de usuarios en cada mostrador se sustenta en una sofisticada arquitectura de red distribuida que coordina múltiples cámaras compensadoras, protocolos de enrutamiento y estándares criptográficos internacionales:
- Especificación EMVCo para Códigos QR Interoperables: Los códigos QR impresos en mostradores o generados dinámicamente en pantallas POS cumplen con el estándar global EMVCo Merchant-Presented Mode. El código bidimensional encapsula una cadena alfanumérica estructurada mediante pares clave-valor (Tags) que especifican: identificador del adquirente, CUIT del comercio, identificador de terminal (Terminal ID), código de moneda (ARS / ISO 4217: 032), importe fijo o variable y una firma criptográfica con verificación de redundancia cíclica (CRC-16 CCITT) para prevenir manipulaciones maliciosas.
- Cámaras Compensadoras Electrónicas de Bajo Valor: La liquidación y conciliación de los fondos entre entidades opera a través de las infraestructuras de intercambio electrónico administradas por COELSA (Compensadora Electrónica S.A.), Prisma Medios de Pago y Red Link. Estas cámaras actúan como conmutadores transaccionales (Switching Centers) de alta disponibilidad, procesando picos de más de 4.000 transacciones por segundo (TPS) con acuerdos de nivel de servicio del 99,99% de tiempo en línea.
- Mensajería Financiera Estándar ISO 20022 (pacs.008 y pacs.002): Las órdenes de transferencia inmediata se canalizan mediante el estándar internacional de mensajería XML/ISO 20022. La billetera ordenante despacha un mensaje pacs.008 (Financial Institutional Customer Credit Transfer) que incluye identificadores únicos de extremo a extremo (EndToEndId). El conmutador valida la disponibilidad de fondos, liquida la operación en el libro mayor central de cuentas del BCRA y envía un mensaje pacs.002 (Payment Status Report) confirmando el éxito de la transacción a ambas partes en tiempo real.
- Webhooks de Confirmación y Autenticación Fuerte: Las aplicaciones del comerciante reciben la notificación del cobro mediante webhooks HTTPS autenticados con firmas HMAC-SHA256. El sistema de punto de venta (POS) interpreta la carga útil JSON, valida que el importe y el código de terminal coincidan y emite automáticamente la factura o ticket fiscal sin requerir que el cajero revise visualmente el comprobante en la pantalla del celular del cliente.
3. Análisis Financiero y FinOps Cuantitativo: La Ventaja Económica del Saldo en Cuenta
El impacto de los pagos con transferencia interoperables sobre la estructura de costos y la ecuación de rentabilidad del comercio minorista es abrumadoramente positivo:
- Comisión Máxima Regulada del 0,8%: La normativa del Banco Central establece un tope arancelario inquebrantable para los pagos con transferencia minoristas: los adquirentes e iniciadores de pago no pueden percibir más del 0,8% del monto cobrado en concepto de comisión por la transacción. Por el contrario, las ventas con tarjeta de crédito tradicional conllevan aranceles comerciales del 1,8% al 3,0%, sumados a los elevados costos de financiamiento si el cliente abona en cuotas.
- Acreditación Inmediata vs Costo de Inmovilización Financiera: Los cobros con saldo en cuenta se acreditan de manera irreversible en segundos (T+0). En un negocio con una facturación diaria de $1.500.000, cobrar con saldo en cuenta en lugar de tarjetas de crédito o débito diferidas a 48 o 72 horas hábiles evita tener un capital de trabajo inmovilizado promedio de más de $4.500.000, eliminando la necesidad de recurrir a descubiertos bancarios a tasas astronómicas.
- Ahorro en Alquiler de Terminales POS Tradicionales: Un comercio que opera exclusivamente con código QR interoperable impreso en mesa o exhibido en un dispositivo móvil económico prescinde del alquiler mensual de terminales de captura físicas (POSNET o LAPOS), cuyo costo de mantenimiento oscila entre $25.000 y $45.000 pesos mensuales por terminal.
- Eliminación de Costos de Manipulación de Efectivo: La recepción de papel moneda implica mermas por billetes falsos, diferencias de arqueo de caja y, fundamentalmente, el pago de comisiones bancarias por depósito de efectivo por ventanilla (que los bancos aplican a personas jurídicas a tasas del 1,0% al 2,5%). La recaudación 100% digital vía QR suprime por completo estos sobrecostos ocultos.
4. Implicancias y Oportunidades para Empresas y PyMEs en Argentina y América Latina
La consolidación de este ecosistema en Argentina sitúa al país como un caso de estudio global en modernización de medios de pago, comparable únicamente a la revolución de Pix en el Banco Central de Brasil o la red UPI en la India. Para las micro y pequeñas empresas, el código QR interoperable ha significado la puerta de entrada definitiva a la formalización financiera y al acceso al crédito productivo basado en flujo de fondos, ya que las fintechs y bancos utilizan los historiales de cobro digital para pre-aprobar líneas de crédito automáticas sin exigir balances contables engorrosos.
Para el sector corporativo y cadenas de retail masivo, la interoperabilidad abre la puerta a la implementación de programas de lealtad embebidos. Al disponer del control directo de la transacción iniciada por QR, las cadenas comerciales pueden bonificar automáticamente puntos de fidelidad, emitir cupones de descuento personalizados en tiempo real e integrar sus carritos de compra física con experiencias digitales de autoservicio (Scan & Go).
A escala regional, el modelo argentino de interoperabilidad plena sin barreras propietarias de adquirencia demuestra a los reguladores de países como Chile, Colombia o México que la competencia genuina en el sistema de pagos no debilita a los bancos tradicionales, sino que expande el tamaño total del mercado al incorporar a millones de ciudadanos a la economía digital formal.
5. Hoja de Ruta Técnica y Checklist de Implementación en 4 Pasos
Para aquellos comercios y empresas que deseen capitalizar al máximo las ventajas de la interoperabilidad del QR y optimizar sus costos financieros de cobranza, se detalla el siguiente procedimiento táctico:
- Unificación de Cartelería y Estandarización de Códigos QR en Mostrador: Retirar la multiplicidad confusa de códigos QR de diferentes billeteras que saturan el punto de venta. Exhibir un único código QR interoperable homologado bajo la especificación EMVCo, capacitando al personal de atención para explicar a los consumidores que cualquier aplicación bancaria o billetera virtual es compatible para escanear y pagar con saldo en cuenta.
- Configuración de Reglas de Cobro Preferente por Transferencia Inmediata: Parametrizar las terminales de cobro y sistemas de caja para priorizar la opción de "Pago con Transferencia / Saldo en Cuenta", asegurando que el comercio tribute la comisión mínima regulada del 0,8% y reciba los fondos al instante. Ofrecer incentivos menores (como pequeños descuentos o promociones en mostrador) para aquellos clientes que abonen con dinero en cuenta en lugar de plásticos tradicionales.
- Integración de Webhooks con el Sistema ERP y Facturación Automática: Desarrollar o configurar el conector API que escuche los eventos de cobro exitoso provenientes de la pasarela o billetera adquirente. Automatizar la conciliación bancaria para que el comprobante de pago impacte directamente en la cuenta corriente del cliente y dispare la emisión de la Factura Electrónica en ARCA sin intervención manual del cajero.
- Auditoría de Costos de Adquirencia y Tesorería con Siglo 21 Soluciones: Efectuar una auditoría periódica de las liquidaciones de cobro para verificar que no se estén aplicando cargos indebidos, retenciones impositivas erróneas o comisiones fuera del marco regulatorio del BCRA. Contar con el asesoramiento de Siglo 21 Soluciones para implementar arquitecturas de cobro integradas, auditar la seguridad de las pasarelas de pago y diseñar estrategias de tesorería digital que maximicen la rentabilidad y liquidez de la empresa.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor