Comercios de proximidad incorporan pasarelas de pago con liquidación instantánea para proteger sus márgenes
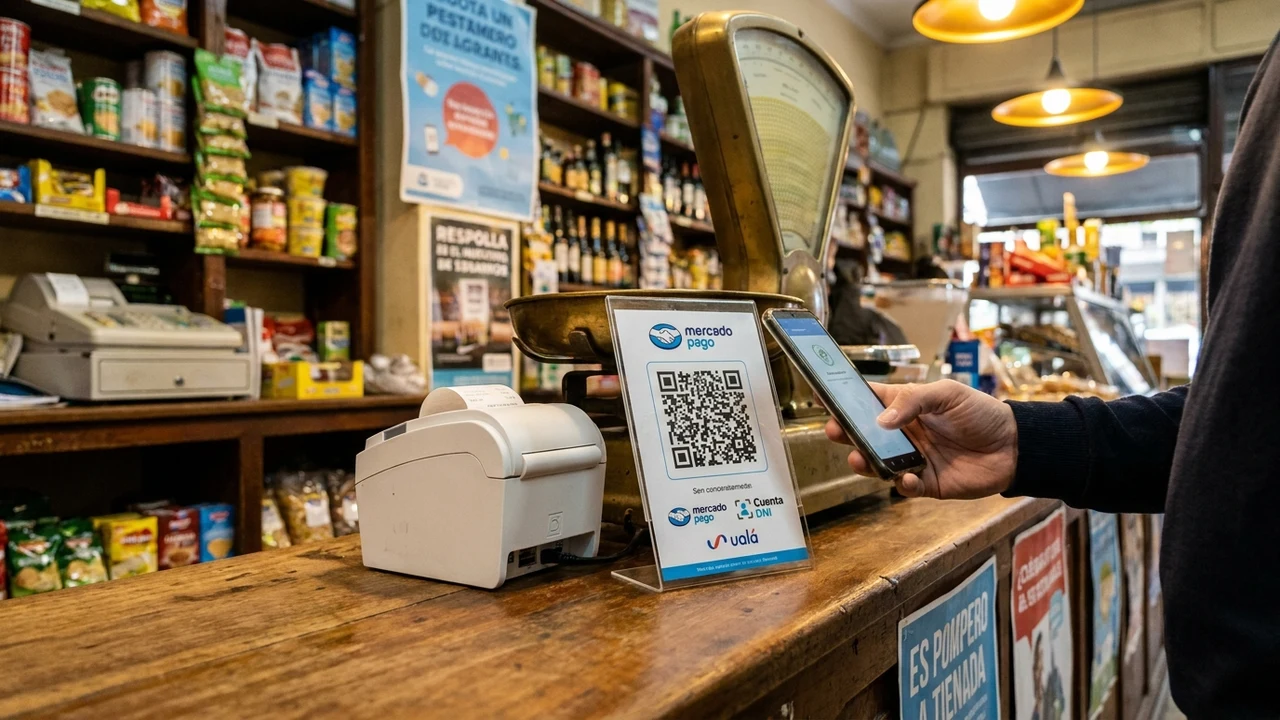
Frente a la persistente tasa de inflación y el elevado costo financiero que implica diferir cobros con tarjetas de crédito tradicionales, almacenes, panaderías, ferreterías y pequeños comercios de cercanía en toda la República Argentina están reconfigurando aceleradamente su estrategia de mostrador. De acuerdo con un informe conjunto de la Cámara Argentina de Comercio y Servicios (CAC) y la Cámara Argentina Fintech, más del 63% de los establecimientos barriales ha incorporado pasarelas de pago y agregadores que garantizan liquidación instantánea de fondos mediante transferencias cuenta a cuenta con código QR interoperable, permitiendo a los comerciantes reponer mercadería en el mismo día, eliminar el riesgo de iliquidez transitoria y reducir en hasta un 70% los costos arancelarios respecto de los esquemas bancarios convencionales.
1. Contexto Económico y Comercial: La Urgencia de la Caja Diaria en el Comercio Barrial
Para el comerciante minorista de barrio, el flujo de fondos diario es el oxígeno indispensable que determina la continuidad operativa del negocio. En un contexto macroeconómico caracterizado por la constante actualización de listas de precios mayoristas por parte de distribuidores de alimentos y artículos de ferretería, vender una mercadería hoy y percibir los fondos dentro de 10, 18 o 30 días hábiles —como solían exigir los esquemas arancelarios tradicionales de tarjetas de crédito— representa una pérdida patrimonial directa debido a la desvalorización del dinero.
Las estadísticas presentadas por la CAC constatan que los plazos prolongados de acreditación obligaban a los pequeños comerciantes a recargar precios en mostrador o a limitar las ventas financiadas, resintiendo su competitividad frente a las grandes cadenas de supermercados que cuentan con líneas de crédito corporativas preferenciales. Esta realidad aceleró una migración masiva hacia soluciones de cobro digital que acreditan el dinero de manera inmediata en la cuenta bancaria (CBU) o billetera virtual (CVU) del titular.
El consumidor urbano, por su parte, ha asimilado el pago mediante teléfono móvil como su medio de pago prioritario. La consolidación de Transferencias 3.0 impulsada por el Banco Central ha generado un ecosistema abierto donde cualquier aplicación bancaria o billetera fintech puede leer cualquier código QR comercial, desterrando la exclusividad de terminales propietarias y empoderando al pequeño comerciante para elegir el procesador que le ofrezca las comisiones más bajas y la acreditación más veloz.
"En el comercio de cercanía, el margen neto es muy delgado y la velocidad de reposición lo es todo. Un comerciante no puede esperar dos semanas para cobrar una venta cuando el repartidor de lácteos o de harinas le exige pago al contado contra entrega. Las pasarelas de cobro instantáneo devolvieron la soberanía de la caja diaria a miles de almaceneros y ferreteros de todo el país."
2. Arquitectura de Procesamiento y Liquidación: Protocolos QR Interoperables y Webhooks
Detrás de la simplicidad de escanear un código QR en el mostrador opera una sofisticada infraestructura transaccional diseñada para procesar millones de micropagos por segundo con estándares de seguridad de nivel bancario:
- Estándar EMVCo y Códigos QR Dinámicos: Generación de códigos QR compatibles con las especificaciones técnicas internacionales de EMVCo. A diferencia del QR estático impreso en papel que requiere que el cliente ingrese el monto manualmente, los sistemas modernos de punto de venta (POS) generan QRs dinámicos en pantalla con el importe exacto de la orden y un identificador único de transacción (UUID), eliminando errores de digitación.
- Orquestación de Transferencias Inmediatas (PCT): Comunicación en milisegundos con las cámaras compensadoras electrónicas (como COELSA en Argentina). El sistema liquida la operación debitando los fondos de la cuenta origen (CBU o CVU) y acreditándolos en la cuenta recaudadora del comercio en tiempo real bajo protocolos de mensajería ISO 20022.
- Notificación en Tiempo Real Mediante Webhooks Seguros: Una vez confirmada la acreditación en la cámara compensadora, la pasarela de pagos despacha un webhook firmado criptográficamente (HMAC-SHA256) al sistema de facturación del comercio, emitiendo de forma instantánea el ticket fiscal electrónico aprobado por ARCA.
- Prevención de Fraude con Análisis de Grafos y Machine Learning: Algoritmos de supervisión en tiempo real analizan patrones de velocidad transaccional y geolocalización para bloquear operaciones sospechosas sin generar falsos positivos que interrumpan la fila de clientes en el mostrador.
3. Análisis Financiero y FinOps de Cobranzas: Comparativa Arancelaria y Ahorro Operativo
El análisis comparativo de costos entre las modalidades de cobro tradicionales y las pasarelas fintech de acreditación inmediata evidencia un alivio significativo para el balance del pequeño negocio:
- Estructura de Comisiones y Aranceles: Mientras que el cobro con tarjeta de crédito en 1 pago con acreditación a 24 horas puede acarrear una comisión del 1,8% al 3,2% más IVA, las transferencias interoperables con QR con liquidación instantánea operan con aranceles regulados que van del 0,6% al 0,8%, representando un ahorro directo de más de 2 puntos porcentuales en el margen bruto de ventas.
- Eliminación de Costos Ocultos de Alquiler de Terminales: Los dispositivos POS tradicionales de los adquirentes bancarios conllevan un cargo fijo mensual de locación y mantenimiento de hardware de entre USD 15 y USD 35 por terminal. Las soluciones QR modernas funcionan sobre teléfonos móviles existentes o pantallas de computadoras de punto de venta sin costos fijos de equipamiento.
- Costo Financiero Total (CFT) de Anticipación Evitado: Para cobrar de inmediato fondos de tarjetas de crédito con plazo habitual de 18 días hábiles, los comercios debían asumir tasas de descuento financiero por pronto pago que superaban el 4,5% a 6% mensual. La liquidación en el acto erradica por completo esta penalización financiera.
- Reducción de Pérdidas por Manejo de Efectivo: Administrar dinero en billetes físicos implica riesgos de faltantes de caja, recepción de billetes falsos, costos de transporte y comisiones bancarias por depósito de efectivo que oscilan entre el 1% y el 2,5%. La digitalización inmediata canaliza el flujo directamente a cuentas remuneradas que generan intereses diarios sobre saldos a la vista.
4. Implicancias y Transformación del Comercio de Proximidad en Argentina y la Región
La adopción masiva de pasarelas de liquidación instantánea no solo protege los márgenes comerciales de los negocios barriales, sino que constituye una herramienta de inclusión financiera e integración económica para millones de trabajadores y cuentapropistas. Al contar con un historial de ventas digitales trazable y formal, los comerciantes que históricamente operaban en la informalidad pueden acceder a líneas de microcrédito productivo calculadas en función de su flujo real de cobros, prescindiendo de garantías hipotecarias inaccesibles.
En el plano regional, la experiencia argentina con transferencias QR interoperables sigue una trayectoria de convergencia tecnológica comparable a la de Pix en Brasil o CoDi en México. La reducción de la dependencia del dinero en efectivo moderniza la economía urbana, mejora la recaudación fiscal de forma progresiva y sienta las bases para la incorporación de servicios de valor agregado, como programas de fidelización y financiamiento al consumidor en el punto de venta.
5. Hoja de Ruta Táctica y Checklist de Implementación en 4 Pasos
Para los dueños y encargados de comercios minoristas que busquen modernizar sus medios de pago y maximizar el rendimiento de sus cobranzas, se recomienda aplicar el siguiente esquema de trabajo:
- Comparación y Selección de Agregadores de Cobro: Evaluar las condiciones de comisiones, plazos reales de acreditación y compatibilidad de transferencias 3.0 entre los diferentes proveedores fintech y entidades bancarias de plaza, seleccionando la opción con menor costo neto.
- Integración del QR Dinámico en el Punto de Venta: Configurar el software de caja para que genere el código QR con el importe exacto en la pantalla de cobro orientada al cliente, acelerando la atención y reduciendo filas en horarios pico.
- Automatización de Conciliación Bancaria y Facturación: Conectar las alertas de cobro mediante webhooks o planillas automáticas con el sistema de emisión de comprobantes fiscales, simplificando la presentación de declaraciones juradas impositivas.
- Consultoría Tecnológica Integral para Digitalización Comercial: Confiar el diseño de arquitecturas de cobro omnicanal y software de gestión a los especialistas de Siglo 21 Soluciones, asegurando plataformas robustas, escalables y adaptadas a los estándares normativos de medios de pago en América Latina.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor