Comercios minoristas consolidan pagos con transferencia 3.0 para eludir aranceles bancarios y demoras de cobro
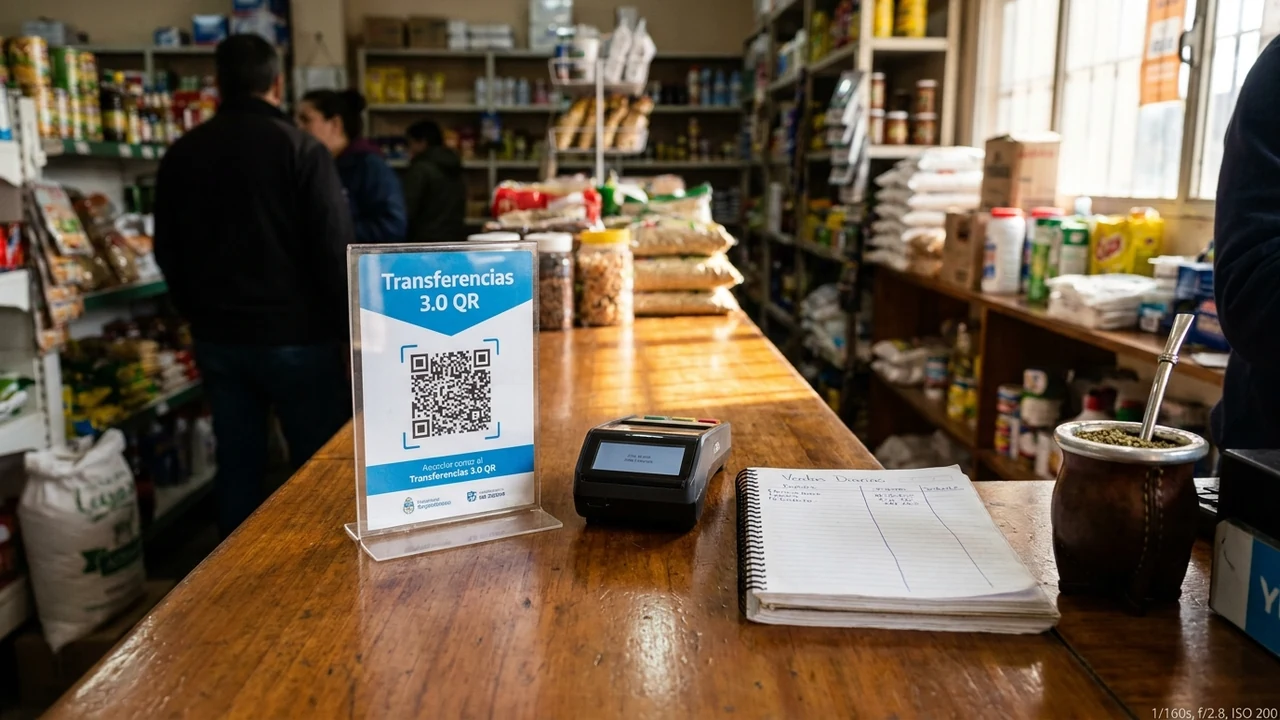
En una transformación radical de los hábitos de cobro en el mostrador impulsada por la búsqueda de liquidez inmediata y la defensa del margen comercial, los comercios minoristas y negocios de proximidad de todo el país han acelerado la consolidación de los pagos con transferencia electrónica inmediata bajo el esquema interoperable Transferencias 3.0. De acuerdo con los relevamientos sectoriales difundidos por la Cámara Argentina de Comercio y Servicios (CAC) y las series estadísticas del Banco Central de la República Argentina (BCRA), pequeños almacenes, supermercados regionales, ferreterías y cadenas comerciales priorizan activamente el cobro mediante códigos QR interoperables vinculados a cuentas a la vista (CBU/CVU) sobre los plásticos tradicionales de tarjeta de crédito, eludiendo aranceles de intermediación que erosionaban su rentabilidad y eliminando por completo las demoras financieras de acreditación de fondos.
1. Anatomía y Contexto de la Noticia: La Rebelión del Mostrador Contra los Aranceles de Plásticos
El comercio minorista argentino opera históricamente bajo una tensión permanente de rentabilidad: elevados costos fijos de alquileres, tarifas de servicios públicos y una constante presión inflacionaria sobre los precios mayoristas de reposición de mercaderías. En este contexto de márgenes brutos sumamente delgados, la intermediación de las tarjetas de crédito tradicionales representaba una carga asfixiante para el comerciante de barrio.
Al procesar una venta con tarjeta de crédito bancaria o no bancaria, el negocio debía afrontar aranceles directos de procesamiento que oscilaban entre el 1,8% y el 4,5%, sumados a los descuentos por retenciones impositivas anticipadas. Pero el mayor castigo radicaba en los plazos de pago: mientras que el comerciante debía reponer la mercadería vendida al día siguiente en el mayorista, el dinero de la venta con tarjeta se acreditaba en su cuenta con demoras que iban desde los 10 hasta los 18 días hábiles. En un entorno de volatilidad financiera, esa demora implicaba que, al cobrar el dinero, el comerciante ya no podía recomprar la misma cantidad de producto, sufriendo una descapitalización invisible y progresiva.
La maduración técnica del sistema de Pagos con Transferencia (PCT) bajo la regulación de Transferencias 3.0 del BCRA modificó el tablero de poder financiero. Al habilitar que cualquier cliente pueda pagar escaneando un código QR desde cualquier aplicación bancaria o billetera digital (Mercado Pago, Cuenta DNI, BNA+, MODO, Personal Pay o apps privadas) debitando fondos directamente desde su caja de ahorro o billetera virtual, el dinero viaja de cuenta a cuenta en tiempo real. Para el comerciante, la acreditación es instantánea e irrevocable en menos de 15 segundos, con un arancel regulado con un tope máximo del 0,8%, liberando fondos en el acto para operar sin endeudamiento.
"Para el comercio minorista, esperar dos semanas para cobrar una venta con tarjeta de crédito es una condena financiera que ningún negocio puede soportar. Con el código QR interoperable y las transferencias inmediatas, cobramos con una comisión cuatro veces menor y el dinero ingresa en nuestra cuenta en el segundo exacto en que el cliente apoya el teléfono. Es la mayor conquista de liquidez y autonomía económica para el comercio en décadas."
2. Arquitectura Técnica Profunda y Estándares: Mensajería ISO 20022, Compensación RTGS y QR Dinámico
El funcionamiento robusto, seguro y sin fricciones de los pagos con transferencia interoperables descansa sobre una sofisticada arquitectura tecnológica financiera:
- Estándar Internacional de Mensajería ISO 20022 (pacs.008): Cada orden de transferencia interbancaria se estructura bajo el estándar de mensajería financiera abierta ISO 20022. La transacción viaja enriquecida con metadatos estructurados que incluyen el CUIT emisor, CUIT receptor, identificador único de pago (E2E ID), concepto comercial y datos de la factura asociada, facilitando la conciliación contable desatendida entre el banco y el sistema del comercio.
- Liquidación Bruta en Tiempo Real (RTGS) y Redes COELSA / Interbanking: El clearing financiero se procesa a través de las cámaras compensadoras electrónicas nacionales con disponibilidad ininterrumpida 24 horas al día, los 7 días de la semana (24/7/365). Los fondos se debitan y acreditan en tiempo real sin pasar por procesos de compensación nocturna diferida (batch), con niveles de latencia de confirmación promedio inferiores a 2,8 segundos.
- Estándar de Códigos QR Interoperables EMVCo (Estáticos vs. Dinámicos): Los comercios implementan códigos bidimensionales bajo la norma técnica internacional EMVCo. Mientras que los locales más pequeños utilizan QR estáticos donde el comprador ingresa el importe a mano, las tiendas con mayor flujo de clientes despliegan QR dinámicos generados directamente por la pantalla de la terminal de punto de venta (POS). Este código codifica el importe exacto y se invalida automáticamente ni bien la cámara compensadora emite el acuse de recibo positivo.
- Integración con Software de Punto de Venta vía Webhooks Cifrados: Al confirmarse la transferencia, la pasarela de pagos emite un evento asíncrono (webhook) seguro mediante HTTPS POST con autenticación HMAC-SHA256 hacia el software de facturación del local. El sistema emite automáticamente el comprobante fiscal electrónico ante ARCA (ex AFIP) y abre el cajón de dinero sin que el cajero deba solicitar capturas de pantalla o comprobantes en el celular del cliente.
3. Análisis Financiero y FinOps Cuantitativo: Comparativa de Comisiones, Rendimiento y Ahorro
El impacto económico directo generado por el reemplazo de pagos con plásticos tradicionales por transferencias interoperables transforma los márgenes del comercio minorista:
- Comparativa de Tasas de Arancel (Comisión por Cobro): Las tarjetas de crédito aplican un arancel de procesamiento de entre el 1,8% y el 3,5%, a lo que se suma un costo financiero de hasta el 8% al 15% si el comercio solicita adelanto de cobro a las procesadoras para no esperar 18 días. Con Transferencias 3.0, el arancel se ubica en el 0,8% (y baja al 0,6% en cuentas reguladas), implicando un ahorro directo de entre 60% y 85% en costos de intermediación de cobro.
- Monetización de la Liquidez Diaria (Efecto Tasa Pasiva en Cuentas Remuneradas): Al disponer del dinero acreditado de forma instantánea durante el día, los comercios canalizan sus excedentes de caja al cierre de cada jornada hacia fondos de rescate inmediato (Money Market) en sus propias cuentas bancarias o fintech. El rendimiento de interés obtenido durante las noches y fines de semana no solo neutraliza el arancel del 0,8%, sino que genera una renta financiera neta adicional para el negocio.
- Ahorro Anual Proyectado para un Comercio Promedio: Para un minimercado o comercio barrial con una facturación mensual de $25.000.000 ARS que canaliza el 50% de sus ventas mediante pagos QR con transferencia en lugar de plásticos con acreditación diferida, el ahorro neto acumulado supera los $3.600.000 ARS anuales en comisiones bancarias y costos financieros evitados.
4. Implicancias y Oportunidades para Empresas y PyMEs de Argentina y América Latina
La adopción masiva de transferencias inmediatas dinamiza y democratiza el ecosistema comercial a nivel nacional y regional:
- Incentivos Comerciales Transparentes para el Consumidor: Al verse aliviados de los aranceles de las tarjetas, miles de comercios trasladan ese ahorro al consumidor ofreciendo descuentos directos del 5% al 10% por pago inmediato con transferencia, premiando el abono en cuenta sin recargos ocultos.
- Reducción Drástica del Costo Operativo y Riesgo de Manejo de Efectivo: Menos billetes físicos en la caja registradora significa menor tiempo dedicado al conteo manual al cierre del día, eliminación de faltantes de cambio y reducción sustancial del riesgo de asaltos a mano armada y robos en tránsito hacia el banco.
- Aceleración de la Inclusión Financiera en Sectores Populares: La universalidad del QR interoperable permite que millones de personas con cuentas en billeteras digitales gratuitas puedan pagar en cualquier verdulería, panadería o ferretería sin necesidad de poseer plásticos físicos ni bancarización tradicional costosa.
5. Hoja de Ruta Técnica: Checklist de Implementación en 4 Pasos para Comercios Minoristas
Los propietarios de comercios y administradores de puntos de venta deben implementar los siguientes pasos para optimizar sus esquemas de cobro:
- Apertura de Cuenta Comercial con CBU/CVU y Alias Unificado: Gestionar una cuenta bancaria corriente o cuenta de pago comercial en una entidad autorizada por el BCRA, verificando que la cuenta esté exenta de retenciones indebidas según la categoría fiscal del negocio (Monotributo o Responsable Inscripto).
- Gestión del Código QR Interoperable Homologado: Solicitar al banco o proveedor fintech el cartel con código QR interoperable oficial, asegurando que cuente con compatibilidad técnica completa para aceptar cobros de todas las billeteras del mercado argentino sin exclusión.
- Capacitación al Personal de Cajas y Señalización Visual: Colocar el código QR en un lugar visible del mostrador con cartelería clara indicando que se aceptan pagos desde cualquier app bancaria o billetera, entrenando a los cajeros para constatar la confirmación en la app de cobros o pantalla antes de entregar la mercadería.
- Integración con el Sistema POS para Conciliación en Tiempo Real: Vincular las APIs del agregador de pagos con el software de facturación del comercio para que los cobros aprobados emitan automáticamente la factura electrónica fiscal correspondiente, evitando la doble carga manual y simplificando el cierre de caja diario.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor