Comercios en Entre Ríos aceleran la adopción de billeteras interoperables y transferencias 3.0 para eludir aranceles bancarios
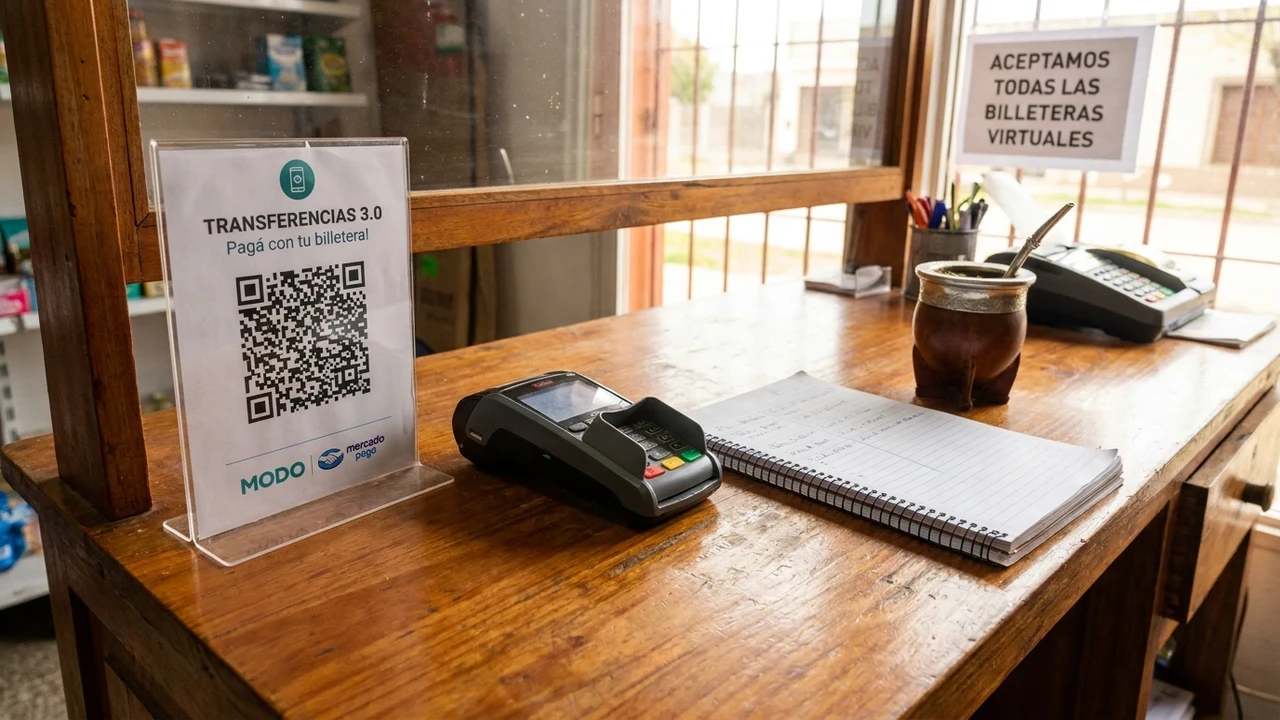
En un cambio de hábitos transaccionales de alto impacto para la economía de proximidad y las finanzas del comercio minorista, los establecimientos comerciales de las principales ciudades de Entre Ríos —con epicentro en Paraná, Concordia y Gualeguaychú— han acelerado la adopción masiva de códigos QR interoperables y pagos inmediatos bajo el estándar Transferencias 3.0. De acuerdo con los relevamientos sectoriales difundidos por la Federación Económica de Entre Ríos (FEDER) y los tableros estadísticos del Banco Central de la República Argentina (BCRA), la estrategia responde a la necesidad crítica de los comerciantes de eludir las crecientes comisiones de las tarjetas de crédito tradicionales, reducir los plazos de acreditación financiera y asegurar liquidez diaria en sus cuentas bancarias para reposición de stock.
1. Anatomía y Contexto de la Noticia: La Batalla por la Liquidez y los Márgenes en el Mostrador
El comercio de proximidad entrerriano —almacenes, carnicerías, ferreterías, farmacias y locales de indumentaria— enfrenta un escenario desafiante signado por márgenes brutos acotados y una constante inflación de costos logísticos y de reposición de mercaderías. En este entorno, los esquemas de cobro basados en tarjetas de crédito tradicionales imponen una doble penalización: aranceles financieros que oscilan entre el 1,8% y el 4,5% según el plazo elegido, sumado a demoras en la acreditación efectiva del dinero que pueden extenderse desde las 48 horas hasta más de 18 días hábiles en planes de cuotas, provocando un descalce financiero que asfixia el capital de trabajo de los pequeños negocios.
La consolidación de la interoperabilidad plena de los códigos QR —que permite a cualquier cliente abonar escaneando con la billetera virtual de su preferencia (Mercado Pago, Cuenta DNI, BNA+, MODO, Personal Pay o aplicaciones bancarias privadas) directamente contra cuentas a la vista (CBU o CVU)— ha brindado a los comercios una alternativa sumamente ventajosa. Con un arancel fijado por el marco regulatorio del BCRA con un tope máximo del 0,8% para pagos con transferencia, y con la acreditación de los fondos de manera inmediata e irrevocable en menos de 15 segundos, el comercio dispone de su dinero en el acto para pagar a proveedores o constituir fondos remunerados.
Para incentivar este medio de pago, los comerciantes de la provincia han comenzado a implementar políticas comerciales activas en el punto de venta: descuentos directos de entre el 5% y el 10% por pago inmediato vía transferencia, eliminación de recargos y colocación visible de códigos QR estandarizados en mostradores y cajas, logrando que más del 52% del volumen total de ventas diarias se canalice a través de pagos inmediatos con débito en cuenta.
"Para un comerciante barrial que vive del día a día, esperar diez o quince días para cobrar una venta con tarjeta de crédito es una condena en un contexto de costos cambiantes. Con el QR interoperable y las transferencias inmediatas cobramos con una comisión ínfima y tenemos el dinero acreditado en el segundo en que el cliente apoya el teléfono. Es la herramienta financiera más democratizadora que ha tenido el comercio minorista en décadas."
2. Arquitectura Técnica Profunda y Estándares: Mensajería ISO 20022, APIs Abiertas y Conciliación Automática
La robustez y velocidad del ecosistema de Transferencias 3.0 se sustentan en una infraestructura tecnológica financiera altamente estandarizada:
- Estándar Internacional de Mensajería Financiera ISO 20022: Cada orden de pago procesada a través del sistema de transferencias inmediatas utiliza estructuras de mensajes XML estandarizados bajo la norma ISO 20022 (pacs.008 para transferencias interbancarias directas). Esto permite incorporar información enriquecida como número de factura, concepto comercial y metadatos de conciliación en el propio paquete de la transacción, reduciendo rechazos e inconsistencias contables.
- Cámaras Compensadoras Electrónicas de Alta Disponibilidad: La compensación y liquidación en tiempo real (RTGS) se procesa a través de las redes COELSA e Interbanking, capaces de operar miles de transacciones por segundo con niveles de disponibilidad del 99,99% y latencias de confirmación inferiores a 3 segundos mediante protocolos criptográficos TLS 1.3 con firmas digitales de no repudio.
- Códigos QR Interoperables Estáticos y Dinámicos: Los comercios utilizan códigos QR generados bajo el estándar EMVCo compatible. En pequeños mostradores se despliega el QR estático (vinculado a un alias bancario donde el comprador ingresa el monto), mientras que en cadenas comerciales medianas se integran QR dinámicos generados directamente por el sistema de punto de venta (POS), donde el código incluye el importe exacto de la compra y se invalida automáticamente tras ser abonado.
- Integración con Software de Facturación y Webhooks en Tiempo Real: A través de APIs abiertas, las pasarelas de pago y agregadores envían eventos HTTP (webhooks) al software contable del comercio cada vez que una transferencia es aprobada. El sistema emite automáticamente el ticket fiscal electrónico ante ARCA (ex AFIP) y descuenta la mercadería del inventario sin intervención manual del cajero.
3. Análisis Financiero y FinOps Cuantitativo: Comparativa de Aranceles, Flujo de Fondos y Ahorro
El beneficio económico derivado del traspaso de pagos hacia transferencias inmediatas resulta evidente al analizar la estructura de costos de los negocios:
- Drástica Reducción del Arancel de Procesamiento (Comisión del Cobro): Las transacciones con tarjeta de crédito cobran aranceles de entre el 1,8% y el 3,5%, a los que se suman cargos financieros si se solicita adelanto de cobro (factoring bancario con tasas efectivas anuales exorbitantes). Con Transferencias 3.0, el arancel se ubica en el 0,8% (o 0,6% en cuentas reguladas), representando un ahorro directo del 60% al 75% en comisiones operativas.
- Monetización de la Liquidez Diaria (Rendimiento Financiero de Saldos): Al disponer de los fondos en el mismo día, los comerciantes pueden colocar automáticamente el dinero ocioso en cuentas remuneradas o fondos comunes de inversión de liquidez inmediata (Money Market) durante las noches y fines de semana, generando rendimientos financieros que compensan con creces el costo del arancel de cobro.
- Ahorro Global Cuantitativo en Comercios Medios: Para un supermercado regional o comercio de electrodomésticos con una facturación mensual de $45.000.000 de pesos, canalizar el 60% de sus ventas mediante pagos inmediatos en cuenta genera un ahorro neto de comisiones y costos de acreditación superior a $680.000 pesos mensuales, suma suficiente para amortizar inversiones en nuevo equipamiento o contratar personal de caja adicional.
4. Implicancias y Oportunidades para Empresas y PyMEs de Argentina y América Latina
La maduración del sistema de pagos digitales proyecta impactos que modernizan integralmente el comercio:
- Inclusión Financiera Real para Clientes No Bancarizados: La interoperabilidad permite que beneficiarios de planes sociales, jubilados y trabajadores independientes que cobran a través de billeteras virtuales puedan comprar en cualquier comercio barrial sin necesidad de retirar efectivo de cajeros automáticos, dinamizando las economías locales.
- Disminución del Riesgo Físico de Manejo de Efectivo: Reducir el circulante de billetes en los locales disminuye drásticamente el riesgo de asaltos a mano armada y abarata los costos de fletes de caudales o depósitos bancarios nocturnos en las sucursales de la provincia.
- Oportunidades de Desarrollo para Proveedores Locales de Software POS: Empresas informáticas entrerrianas están integrando las APIs de COELSA y procesadores fintech en sus propios sistemas de gestión para comercios, ofreciendo soluciones llave en mano de facturación electrónica y cobro QR dinámico a tarifas competitivas.
5. Hoja de Ruta Técnica: Checklist de Implementación en 4 Pasos para Comercios Minoristas
Los comerciantes que deseen optimizar sus medios de cobro y maximizar los beneficios de Transferencias 3.0 deben llevar adelante este procedimiento:
- Configurar Cuenta a la Vista Comercial y Alias Exclusivo: Abrir una cuenta corriente bancaria comercial o cuenta de pago fintech con CBU/CVU formal, configurando un alias alfanumérico claro e inequívoco para identificar los cobros del establecimiento.
- Gestionar el Código QR Interoperable con el Agregador de Pagos: Solicitar al banco o proveedor de pasarela de cobro la emisión del código QR interoperable homologado por el BCRA, verificando que acepte transferencias de todas las aplicaciones de billeteras del mercado sin exclusión.
- Instalar Cartelería Clara y Capacitar a los Empleados de Atención: Colocar soportes acrílicos con el código QR en la línea de cajas con leyendas instructivas que aclaren que se puede pagar con cualquier billetera o app bancaria, capacitando a los cajeros para verificar la notificación de cobro en pantalla antes de entregar la compra.
- Integrar Conciliación Automática en el Sistema de Gestión: Conectar la API del proveedor de cobros con el software de facturación del local para que los ingresos se concilien automáticamente contra las ventas del día, simplificando el control contable y el cierre de caja diario.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor