Billeteras virtuales actualizan esquemas de biometría facial pasiva para autorizar transferencias de alto monto
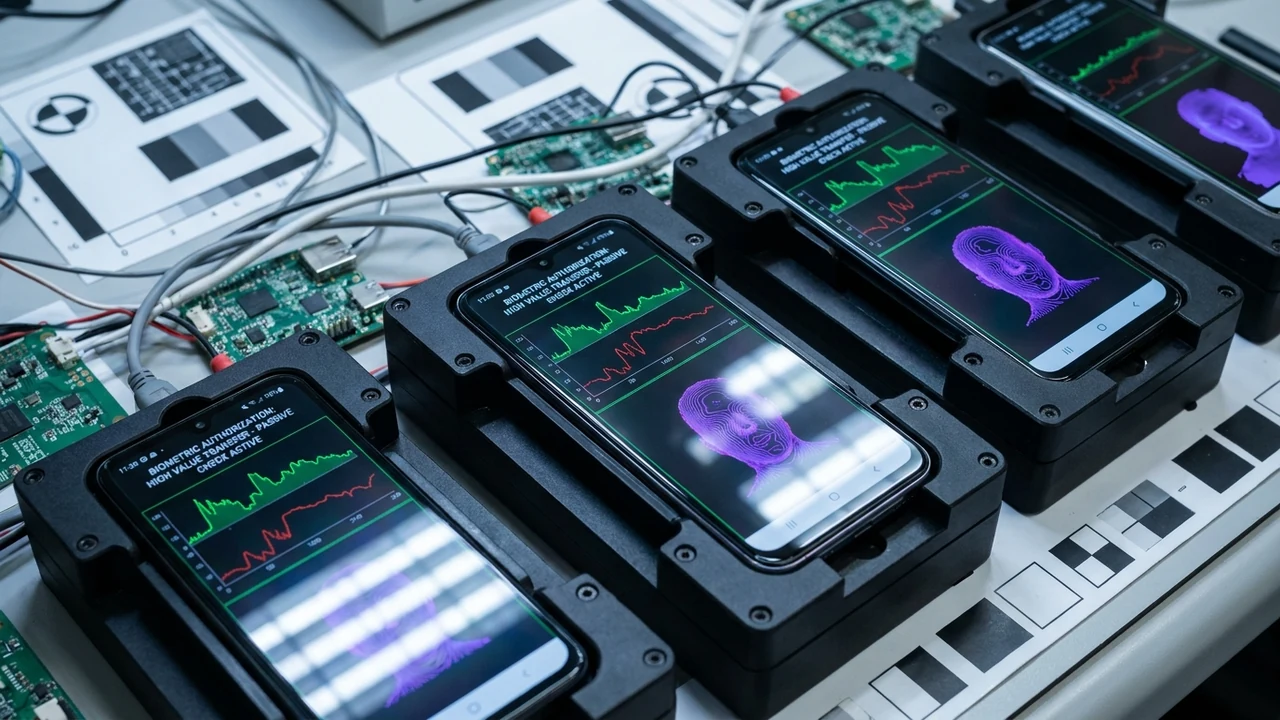
En una respuesta contundente ante la sofisticación del fraude digital y la sustracción física de terminales móviles, las principales billeteras virtuales y aplicaciones bancarias que operan en la Argentina han comenzado el despliegue generalizado de motores de biometría facial pasiva de última generación para autorizar transferencias de alto monto y cambios críticos de configuración de cuentas. Siguiendo las directrices técnicas promovidas por la Cámara Argentina Fintech y las normativas de seguridad en canales electrónicos instruidas por el Banco Central de la República Argentina (BCRA), la tecnología sustituye las antiguas y engorrosas pruebas activas (como sonreír, parpadear o girar la cabeza) por algoritmos de detección de prueba de vida (Liveness Detection) capaces de analizar microtexturas de la piel, reflejos pupilares y profundidad óptica en una fracción de segundo, neutralizando de raíz ataques de suplantación basados en fotos estáticas, máscaras tridimensionales de silicona o videos manipulados por inteligencia artificial (deepfakes).
1. Anatomía y Contexto de la Noticia: El Fin de la Dependencia Exclusiva del PIN Numérico
El vertiginoso crecimiento de los pagos y transferencias a través de dispositivos móviles consolidó a las billeteras virtuales como el instrumento financiero predominante de millones de usuarios argentinos. Sin embargo, este éxito transaccional generó paralelamente un vector de riesgo crítico: los robos de teléfonos inteligentes desbloqueados o arrebatados en la vía pública mientras el propietario operaba el dispositivo, sumados a técnicas de ingeniería social donde estafadores obtenían el PIN numérico de acceso mediante observación visual previa (shoulder surfing).
Una vez que el delincuente tenía en su poder el dispositivo y el código numérico, las barreras tradicionales de autenticación se derrumbaban. En cuestión de minutos, los fondos de las cuentas bancarias vinculadas eran vaciados hacia cuentas intermedias ("mulas") y se solicitaban préstamos preaprobados de acreditación inmediata, dejando al usuario damnificado en una situación de indefensión financiera antes de poder denunciar el robo a la operadora telefónica o al banco.
La actualización masiva de los esquemas biométricos establece una barrera infranqueable orientada al comportamiento y la identidad física del titular. Ahora, cualquier intento de transferir montos superiores a umbrales de seguridad dinámicos (generalmente fijados a partir de los $200.000 ARS o transferencias a destinatarios no habituales) exige una captura facial instantánea que se valida en tiempo real en los servidores de la fintech. El sistema no permite que un tercero complete la transferencia aun teniendo el teléfono en su mano y conociendo todas las contraseñas escritas en el bloc de notas.
"El PIN numérico y la contraseña tradicional han dejado de ser suficientes para proteger el patrimonio financiero de las personas en un entorno móvil. La biometría facial pasiva introduce un estándar de seguridad de fricción cero: el usuario legítimo ni siquiera percibe que está siendo autenticado porque no tiene que hacer muecas forzadas, mientras que el delincuente que sustrajo el teléfono o intenta usar un deepfake queda inmediatamente bloqueado y registrado fotográficamente ante la entidad."
2. Arquitectura Técnica Profunda y Estándares: Detección de Ataques de Presentación (PAD ISO 30107-3)
La robustez técnica de estos motores biométricos se sustenta en estándares internacionales de verificación de identidad y redes neuronales convolucionales de visión artificial:
- Certificación de Detección de Ataques de Presentación (ISO/IEC 30107-3 Nivel 2): Los SDKs biométricos integrados en las aplicaciones móviles están certificados bajo los estándares internacionales del consorcio FIDO y laboratorios iBeta. Esta norma valida la capacidad del software para resistir ataques de presentación tanto en 2D (fotografías en papel de alta resolución, pantallas de tablets reproduciendo videos) como en 3D (máscaras de látex, esculturas de silicona y maniquíes realistas).
- Algoritmos de Prueba de Vida Pasiva sin Interacción (Single-Frame Liveness): A diferencia de la biometría activa tradicional, la biometría pasiva captura un único fotograma de alta calidad o una ráfaga microscópica de milisegundos sin solicitar acciones al usuario. Redes neuronales convolucionales analizan patrones de dispersión de luz subdérmica, microvasculatura corneal, gradientes de sombra periorbital y la distorsión de perspectiva natural de un rostro tridimensional frente a una lente de cámara móvil.
- Procesamiento Seguro en la Nube y Validación contra Bases Oficiales (RENAPER): Para evitar que el software del dispositivo sea manipulado en teléfonos rooteados o con jailbreak, el análisis biométrico crítico se ejecuta del lado del servidor. Las imágenes se cifran en el dispositivo con claves públicas efímeras (AES-256 / RSA-4096) y viajan por canales TLS protegidos mediante SSL Pinning hacia clústeres seguros donde se comparan los vectores faciales contra el registro biométrico nacional del RENAPER o la plantilla maestra enrolada por el usuario.
- Puntuación de Confianza Dinámica y Análisis de Contexto del Dispositivo: El motor biométrico no opera de forma aislada, sino integrado con sistemas de análisis de riesgo de comportamiento. Evalúa parámetros contextuales como la geolocalización IP, cambios bruscos de antena celular, velocidad de tipeo, estado de la conexión Wi-Fi y huella digital del dispositivo (Device Fingerprinting), ajustando el umbral de tolerancia biométrica ante patrones sospechosos.
3. Análisis Financiero y FinOps Cuantitativo: Costos de Licenciamiento, Ahorro en Fraude y ROI
La incorporación de biometría pasiva representa una inversión altamente rentable para las instituciones financieras al confrontarla con los pasivos derivados del fraude:
- Costo por Transacción Biométrica (OpEx por Verificación): Los proveedores globales y regionales de biometría facial operan bajo modelos de precios basados en consumo (SaaS). El costo por llamada a la API de verificación facial pasiva oscila entre USD 0,015 y USD 0,035 por transacción exitosa. Para una billetera que ejecuta 50.000 transferencias de alto monto al mes, el costo operativo mensual ronda entre USD 750 y USD 1.750.
- Reducción Drástica del Costo Directo por Reclamos de Fraude: En el sistema financiero argentino, las demandas judiciales por transferencias no consentidas y desconocimiento de créditos fraudulentos obligaban a las entidades a restituir capital e indemnizar por daños punitivos, con costos medios de resolución de entre $1.500.000 y $4.500.000 ARS por caso judicializado. La implementación de biometría pasiva reduce la tasa de éxito de estos ataques en más de un 94%.
- Retorno de la Inversión (ROI) y Mejora en la Tasa de Conversión: Al eliminar las instrucciones molestas de la biometría activa (que generaban caídas de hasta el 22% por frustración del usuario al no poder completar el parpadeo con poca luz), la biometría pasiva incrementa la conversión de operaciones legítimas al 99,1%, amortizando la integración técnica en menos de 60 días gracias al ahorro en reintegros de fraude.
4. Implicancias y Oportunidades para Empresas y PyMEs de Argentina y América Latina
La difusión de esta tecnología genera transformaciones profundas en la cultura digital y el ecosistema fintech:
- Restauración de la Confianza de los Usuarios en Pagos Digitales: Mitiga el temor generalizado de adultos mayores y usuarios no técnicos a operar con sumas importantes de dinero desde el celular, sabiendo que su rostro es la única llave que autoriza transferencias de magnitud.
- Extensión del Estándar a Otras Industrias Críticas: Compañías de seguros, operadores de telecomunicaciones (para evitar el secuestro de líneas mediante SIM Swapping) y plataformas de comercio electrónico están adoptando los mismos SDKs de biometría pasiva para validar altas de contratos y compras corporativas.
- Evolución Hacia la Gobernanza de Datos y Privacidad (Cumplimiento GDPR y LPDP): Las fintech deben garantizar que las plantillas biométricas no se almacenen como imágenes reconocibles, sino como vectores numéricos unidireccionales (hashes biométricos) que no pueden ser reconstruidos en caso de filtraciones de bases de datos.
5. Hoja de Ruta Técnica: Checklist de Implementación en 4 Pasos para Aplicaciones Fintech
Para integrar con éxito esquemas de biometría facial pasiva en aplicaciones móviles financieras, se recomienda el siguiente procedimiento:
- Selección y Homologación del SDK Biométrico Certificado: Elegir un proveedor tecnológico cuyos componentes cuenten con certificación internacional ISO/IEC 30107-3 Nivel 2 y ofrezcan soporte nativo y optimizado para plataformas Android (versiones 9 a 16) e iOS, minimizando el peso del binario final de la app.
- Diseño de la Arquitectura Criptográfica y SSL Pinning: Implementar en la aplicación móvil mecanismos de ofuscación de código y fijación de certificados SSL/TLS (Certificate Pinning) para impedir que actores maliciosos intercepten o reemplacen las fotos transmitidas hacia los servidores mediante herramientas de proxy como Burp Suite.
- Configuración del Motor de Reglas de Riesgo Dinámico en Backend: Programar políticas en el servidor que determinen cuándo solicitar autenticación biométrica: transferencias que superen montos parametrizables, primeros envíos a cuentas recién creadas, cambios de contraseña o accesos desde dispositivos o ubicaciones inusuales.
- Monitoreo de Falsos Rechazos y Soporte a Dispositivos de Gama Baja: Establecer tableros de telemetría para supervisar las tasas de Falsa Aceptación (FAR < 0.001%) y Falso Rechazo (FRR < 1%), asegurando que los algoritmos de detección de liveness calibren adecuadamente la exposición lumínica en cámaras frontales de teléfonos económicos.
Fuentes & Referencias Verificadas
¿Querés implementar estas tecnologías en tu empresa?
En Siglo 21 Soluciones te asesoramos e implementamos software a medida, inteligencia artificial y ciberdefensa.
Contactar a un Consultor