El Banco Central de la República Argentina consolida la interoperabilidad total del código QR entre billeteras virtuales y tarjetas de crédito
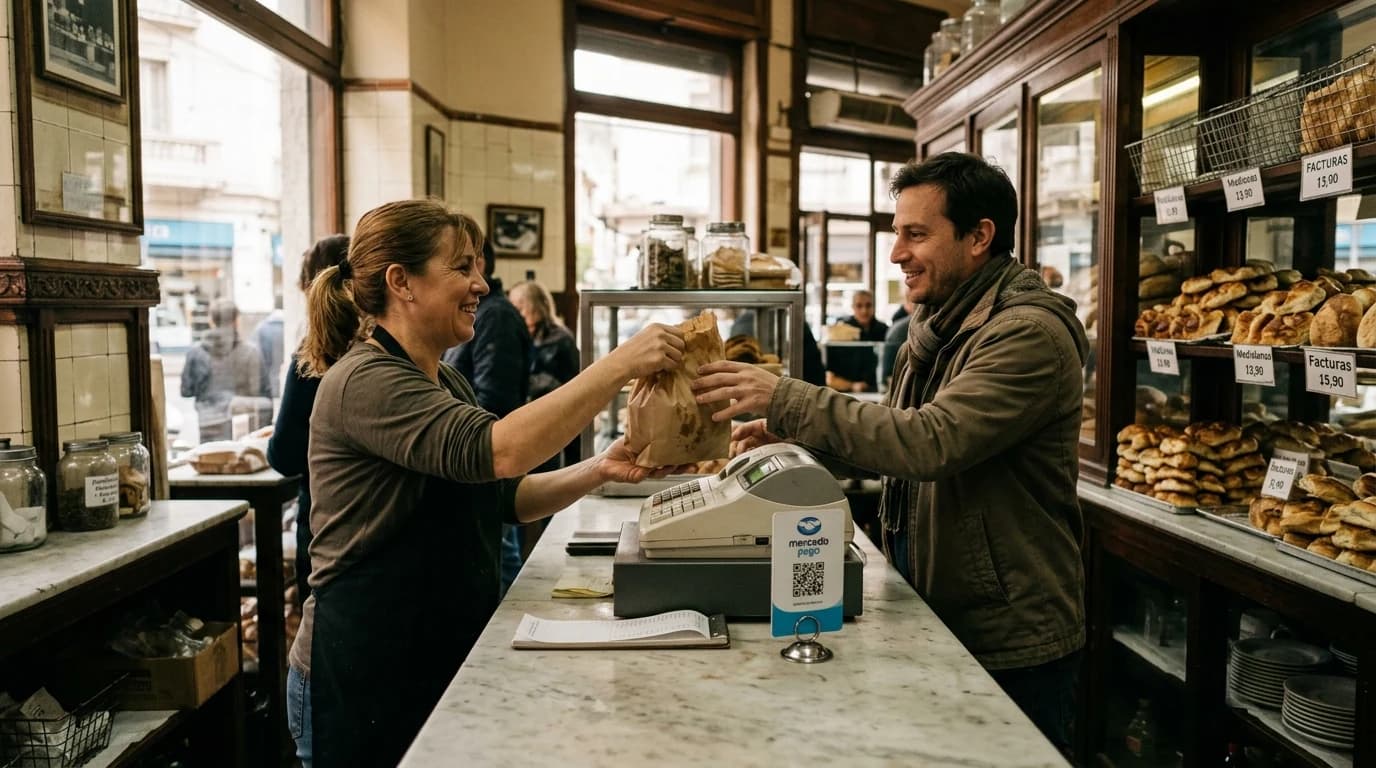
El Banco Central de la República Argentina oficializó la plena operatividad del esquema de interoperabilidad total de códigos QR para pagos con tarjetas de crédito, garantizando que cualquier comercio pueda recibir pagos con tarjeta desde cualquier billetera bancaria o fintech del país con un solo código impreso en el mostrador.
El ecosistema de pagos digitales de la República Argentina ha alcanzado hoy uno de los hitos regulatorios y tecnológicos más esperados por comerciantes, bancos y empresas fintech. En una comunicación de política de pagos emitida hoy, jueves 17 de septiembre de 2026, el Directorio del Banco Central de la República Argentina (BCRA) confirmó la consolidación y plena vigencia de la interoperabilidad total del código QR para cobros con tarjeta de crédito en todos los puntos de venta del país.
La normativa pone fin definitivo a la fragmentación de códigos y a las exclusividades monopólicas que durante años obligaban a los comerciantes a colocar múltiples placas de QR en sus mostradores o forzaban a los usuarios a descargar aplicaciones específicas según el banco emisor de su tarjeta. A partir de hoy, cualquier cliente puede escanear cualquier código QR comercial exhibido en un negocio utilizando la billetera virtual de su preferencia (sea de un banco tradicional o de una billetera fintech como Mercado Pago, MODO, Cuenta DNI o Ualá) y seleccionar indistintamente si desea abonar con dinero en cuenta bancaria, saldo virtual o tarjeta de crédito en cuotas.
1. Arquitectura de Interoperabilidad Abierta y Desarme de Monopolios
El estándar técnico instrumentado por el BCRA bajo la iniciativa 'Transferencias 3.0' y su ampliación a plásticos bancarios opera mediante una red de enrutamiento transaccional abierta donde las cámaras compensadoras (como COELSA y Prisma Medios de Pago) procesan la autorización del pago en menos de dos segundos. Al escanear el QR, la billetera del comprador consulta en tiempo real al adquirente del comercio para validar el monto y enviar la solicitud de autorización al emisor de la tarjeta.
Para los pequeños y medianos comerciantes, el cambio elimina la fricción de tener que alquilar múltiples terminales POS físicas de diferentes empresas procesadoras de pago. Con un único código QR autoadhesivo o un soporte impreso sobre el mostrador, el negocio puede aceptar todas las tarjetas de crédito del mercado, beneficiándose de una mayor competencia entre adquirentes que empuja a la baja las comisiones por cobranza.
«La interoperabilidad total del QR con tarjetas de crédito democratiza los medios de pago; no puede haber barreras artificiales que impidan a un ciudadano pagar con la app de su elección ni a un comerciante cobrar sin ataduras» — Directorio del Banco Central de la República Argentina en la comunicación oficial difundida en BCRA Noticias
2. Impacto Operativo en el Comercio Minorista y Consumo Familiar
La plena vigencia del QR interoperable transforma la dinámica cotidiana de las transacciones comerciales:
- Un Solo Código en el Mostrador (Cero Fricción): Desaparición definitiva de las hileras de carteles con diferentes QRs que confundían a clientes y cajeros.
- Financiación y Cuotas sin Trabas: Los consumidores pueden aprovechar las promociones de cuotas sin interés de su banco emisor sin importar qué empresa proveyó el QR al comercio.
- Inclusión de Tarjetas Corporativas y de Débito: Aceptación unificada de tarjetas de crédito corporativas, cuentas sueldo y tarjetas de débito en la misma interfaz.
- Menor Manejo de Dinero en Efectivo: Reducción drástica de los costos de transporte de caudales y del riesgo de asaltos en locales comerciales barriales.
Argentina consolida así uno de los sistemas de pagos móviles más avanzados, competitivos e interoperables del mundo.
3. FinOps Comercial: Comisiones, Plazos de Acreditación y Rentabilidad
La competencia entre adquirentes mejora directamente las condiciones financieras de los comercios:
- Tope a los Aranceles de Cobranza: La regulación fija aranceles máximos competitivos para cobros con tarjeta de crédito, impidiendo sobrecargos discrecionales a los negocios.
- Reducción de Plazos de Acreditación de Fondos: Los fondos de las ventas con tarjeta de crédito se acreditan en plazos regulados, mejorando el flujo de caja del comerciante.
- Eliminación de Costos de Alquiler de Terminales POS: Un comercio pequeño puede prescindir del costo fijo de mantenimiento mensual de un posnet físico y operar 100% con QR gratuito.
- Aumento del Ticket Promedio de Venta: Facilitar el pago en cuotas con tarjeta desde el teléfono celular incrementa el valor de compra en más de un 35% frente a cobrar solo con débito o efectivo.
La interoperabilidad empodera al comercio minorista para elegir al procesador de pagos que le brinde mejores tasas y mejor servicio.
4. Hoja de Ruta y Checklist de Implementación Técnica en 5 Fases
- Fase 1: Verificar que el QR Comercial Exhibido sea Interoperable: Consultar con el proveedor de pagos (banco o fintech) que el código QR esté actualizado bajo la normativa del BCRA.
- Fase 2: Capacitar al Personal de Caja en la Recepción de Pagos: Instruir a los cajeros para que acepten pagos con tarjeta de crédito desde cualquier billetera digital sin solicitar apps exclusivas.
- Fase 3: Comparar las Comisiones de los Distintos Adquirentes: Evaluar periódicamente los aranceles y plazos de acreditación de diferentes proveedores para elegir la opción más conveniente.
- Fase 4: Integrar el Código QR con el Sistema de Facturación de Caja: Conectar el cobro por QR al software de punto de venta (POS) para que la factura fiscal se emita automáticamente tras la aprobación.
- Fase 5: Promover Promociones Bancarias Específicas en el Local: Exhibir cartelería informando los días de descuento y cuotas de los principales bancos para incentivar el consumo con tarjeta.
¿Querés optimizar tus costos de tecnología y maximizar la rentabilidad operativa?
En Siglo 21 Soluciones auditamos tu infraestructura digital y evaluamos el ROI de proyectos tecnológicos con enfoque FinOps.
Fuentes & Referencias Verificadas
¿Querés optimizar tus costos de tecnología y maximizar la rentabilidad operativa?
En Siglo 21 Soluciones auditamos tu infraestructura digital y evaluamos el ROI de proyectos tecnológicos con enfoque FinOps.
Contactar a un Consultor